


September 18, 2026
|
5 min read


Blazingly fast way to build, track and deploy your models!
Agentic AI は企業オペレーションを再定義し、制御性を維持しながら効率性、スピード、信頼性の向上をもたらしています。銀行業界における Agentic AI は、驚くべき可能性を示す一方で、諸刃の剣のようにも感じられるユースケースの1つです。
毎日、世界中で何十億もの人々がカードをスワイプし、資金を移動し、給与を受け取り、国境を越えた送金を行っています。私たちはこれらの取引がバックグラウンドで即座に静かに機能することを期待していますが、現実は非常に複雑であり、グローバルバンクは1時間に数百万件の金融取引を処理しています。これらの多くは国をまたいで開始され、地域、通貨、規制体制を越えた日次の照合作業を必要とします。
不正なアクティビティがほんの僅かでも存在すればシステムはアラートを発動し、万が一問題が発生した場合、口座は凍結され、規制当局が介入せざるを得なくなり、さらに複雑さが増します。このようなオペレーションの複雑さにより、グローバルバンクは、オペレーション改善のために Agentic AI を導入するという世界において、難しい決断の局面に立たされています。
コアバンキングオペレーションの一部を実行する役割を、Agentic AI にも信頼して任せることができるのか。それともリスクが高すぎるのか?
この社内葛藤の主な理由は、これらの機関の多くが、世界で最もレイテンシに敏感で規制の厳しいワークロードを運用しているためです。 「いいえ」を選ぶことは安全に思えます。
しかし「いいえ」を選ぶことは、システムの低速化、コストの増加、人間の疲弊、そして拡大し続ける規模での運用リスクを受け入れることも意味します。
では、グローバルバンクが自信を持って「はい」と言うためには、実際に何が必要なのでしょうか?
このブログでは、Agentic AI がレイテンシ、プライバシー、規制の制約を損なうことなく、信頼性と効率性を大幅に向上できる現実的なユースケースについて説明します。本記事は、複雑で規制の厳しい業界が安全に Agentic AI を導入する方法と、TrueFoundry の Agent Gateway のようなプラットフォームがこれを実際にどのように可能にするかに関するシリーズの第1回です。
これにおいて最も要求の厳しい環境の1つが、グローバルバンクにおけるマネーロンダリング防止(AML)です。AML は規模、複雑さ、規制が交差する場所に位置し、誤った取引に関するケースの検知、選別(トリアージ)、解決を支援します。
米国、EU、インドで事業を展開し、月間約10億件の取引を処理しているグローバルバンクを考えてみましょう。従来のルールベースシステムや AI システムの支援を受けている場合であっても、AML チームがこの業務に手動で費やしている膨大な時間を想像してみてください。
グローバルバンクは、複数の地域にわたるマネーロンダリング防止(AML)コンプライアンスを管理する際、目を見張るほどの運用上の負担に直面しています。従来のルールベースシステムは数百万件のアラートを生成しますが、その大部分は誤検知(偽陽性)であり、集中的な手動レビューを必要とします。
以下の表は、現在の調整における手動のボトルネックと、Agentic AI システムを使用した見込み効率向上率の対比を示しています。
銀行システムに Agentic AI を導入することで、調査員は反復的なデータの繋ぎ合わせ作業から解放されます。代わりに、システムが規制当局向けの完全な監査ログ(オーディットトレイル)を維持している間、チームはインパクトの大きい決定とプロアクティブな財務監視に集中できるようになります。
伝統的な銀行業務は、コンプライアンス管理においてロボティック・プロセス・オートメーション(RPA)や厳格なルールベースシステムに長年依存してきました。これらのシステムは「If-Then」ロジックには優れていますが、現代の金融犯罪の微妙なニュアンスには対応しきれません。特にマネーロンダリング防止(AML)において、ルールベースシステムは通常取引にフラグを立てますが、これらのかなりの割合は手動介入を必要とする誤検知です。
これにより、調査員が「疑わしい」アラートを却下するためだけに顧客プロファイルと取引履歴を何時間もかけて繋ぎ合わせるという、巨大な運用上のボトルネックが発生します。
Agentic AI プラットフォームは、これらの線形スクリプトから適応型推論への根本的なシフトを表しています。従来の自動化とは異なり、これらの自律型システムは自然言語で非構造化データを処理できるため、トリガーだけでなくコンテキストを理解することができます。
このインテリジェンスを実装するには、オーケストレーションで連携する4つの重要なコンポーネントが必要です。
これらのコンポーネントを組み立てることで、銀行は世界の金融規制当局が要求する「エアギャップ」レベルのセキュリティを維持しながら、大規模な非構造化データを処理できる基盤を構築します。
このレベルのボリュームで構築するには、単なるモデルラッパー以上のものが必要です。エンタープライズにおける LLM の詳細な解説をご覧ください。
このエージェントは取引のクリティカルパス上に位置するため、システムは非常に厳格な要件を満たす必要がありました。これらの制約は、規制産業におけるエンタープライズにおける Agentic AI の導入全般にわたるより広範な課題を反映しています。
マネーロンダリング防止の決定に使用される AI 推論は、発生元の地域内で実行されなければならないということが極めて重要です。これにより、中央集中型の GenAI アーキテクチャは直ちに無効化されます。
銀行は米国、EU、インドで事業を展開していますが、厳格なデータローカライゼーション法およびその他の規制要件により、取引データを発生元の地理的領域外に持ち出すことはできません。
データ居住性が最初のハードルですが、複数の地域にわたってコンプライアンスを維持する姿勢を保つことは継続的な取り組みです。詳細はAI ガバナンスのガイドをご覧ください。
グローバルバンクは、地域間のデータ転送によって追加されるレイテンシを受け入れることはできません。取引量の規模は極めて巨大(月間数十億件の取引)であり、リクエストにフラグを立てて分析・調査するためには、地域の営業時間やピークイベント時のトラフィック spikes に対処する機能を備えつつ、膨大な量の取引データに対して大規模な処理を実行できるシステムが必要でした。
エージェント自体の設計には地域固有の制約が必要であり、データも国境を越えて移動することはできません。
AML はローカルデータ、顧客プロファイル、規制当局固有の AML ルールに依存します。例えば、各地域には規制当局(FinCEN、AMLD、FIU-IND)によって承認された異なる出力フォーマットが存在します。したがって、エージェントのコアコンポーネントとなるため、地域ごとに個別の RAG インデックスが必要となり、グローバルな RAG システムも機能しません。
ローカライズされた検索を実装するには、多様なベクトルデータベースを管理するための堅牢なインフラストラクチャが必要です。本番環境における RAG デプロイの技術ガイドを参照してください。
対応する地域ごとに異なるローカルモデルをプラグインできる機能を備えます。
同時に、一部の地域には地域承認済みのローカルモデル/プライベートモデルが存在し、これらはその地域の AML エージェントのみがアクセス可能です。
グローバルリーダーシップの意思決定とアナリティクスのためにメタデータのみを中央集中化し、プロンプト、コンプリーション、顧客データは含めず、規制リスクなしで完全な可観測性を提供します。
より優れたコンプライアンス精度を実現するために特定の地域モデルを微調整する必要がある銀行にとって、調査レポートの品質を維持するためにはトレーニングとファインチューニング機能が不可欠です。
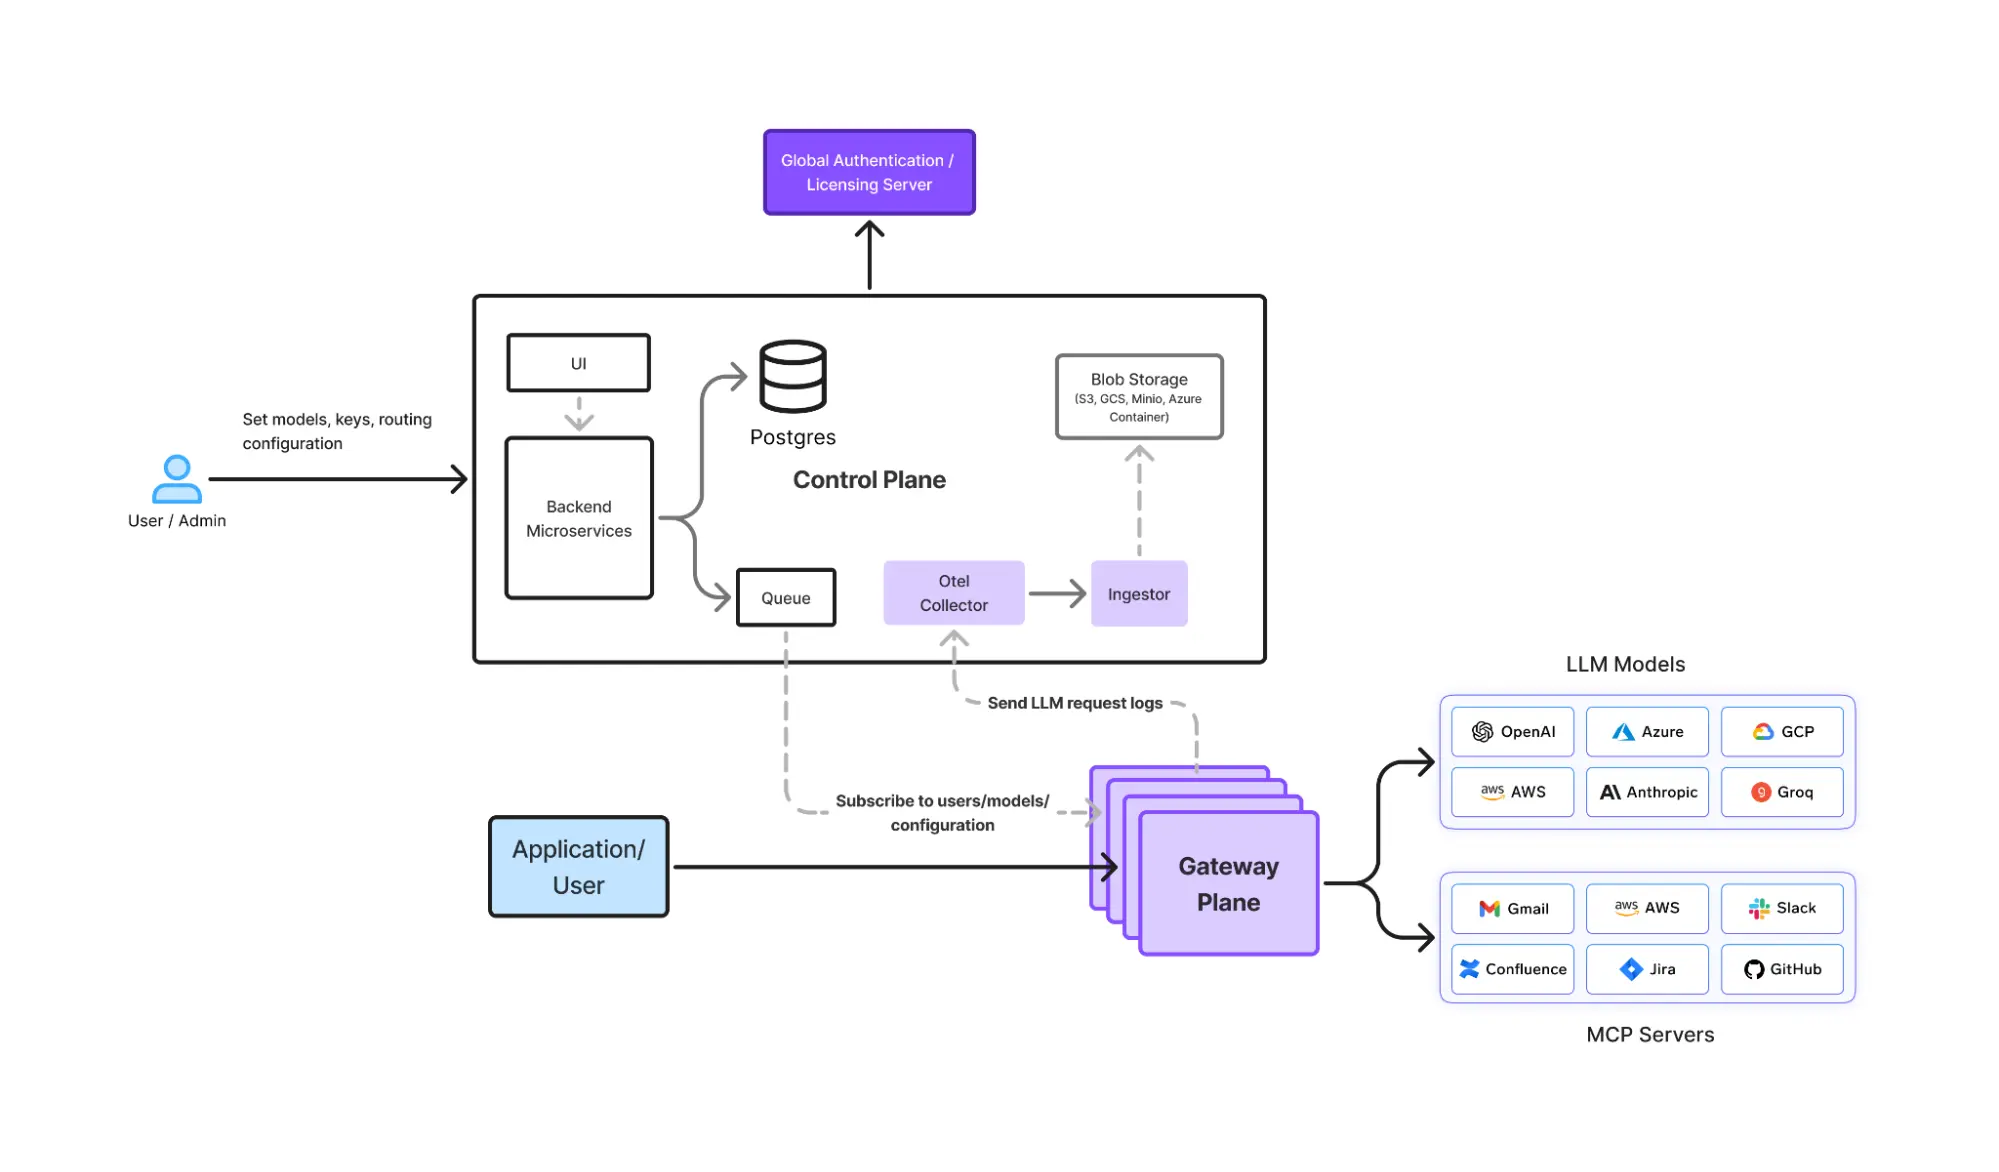
エージェント構築の観点からのソリューションは、単一のグローバルエージェント設計であり、これを地域内の LLM エンドポイントとともに各地域に個別にデプロイし、メタデータとパフォーマンス指標のみを中央 Control plane に流すという制御を行うことです。
上記のすべての制約を考慮すると、AI エージェントがデータに近い場所に位置し、モデルとエージェントが同じ地理的領域にあるシステムが必要となります。したがって、最初に予想されるソリューションは以下の通りです。
各地域に独立して AML エージェントをデプロイし、ローカルデータとローカル LLM を使用する。
しかし、これにより多くの新たな問題が生じます。開発作業の重複、各エージェントが個別に構築された場合の不均一な調査品質、そして AML および銀行のリーダーシップチームにとってのパフォーマンスへのグローバルな可視性の欠如です。銀行は3つの異なる AML システムを望んでいたわけではありません。彼らが求めていたのは、ローカルで実行される1つのグローバルインテリジェンスシステムでした。これが5番目の制約となります。
エージェントの設計は、調査フローを制御し、サブエージェントをコーディネートし、最終出力を生成するコアオーケストレーターエージェントに従います。コアオーケストレーターエージェントのロジックは全地域で共通ですが、以下のように特定の専門化されたサブエージェントを使用します。
各地域の最終エージェントは、その地域のデータソースに接続された地域スコープの RAG を介して、ローカルの取引データ、顧客プロファイル、および規制当局固有の AML ルールのみを取得します。サブエージェントと連携して、取引にフラグが立てられた理由(ストラクチャリング、速度の急増、回廊リスクなど)に関するアラートを要約し、リスクパターンを特定し、ローカル規制当局のフォーマットに合わせた調査レポートを作成します。
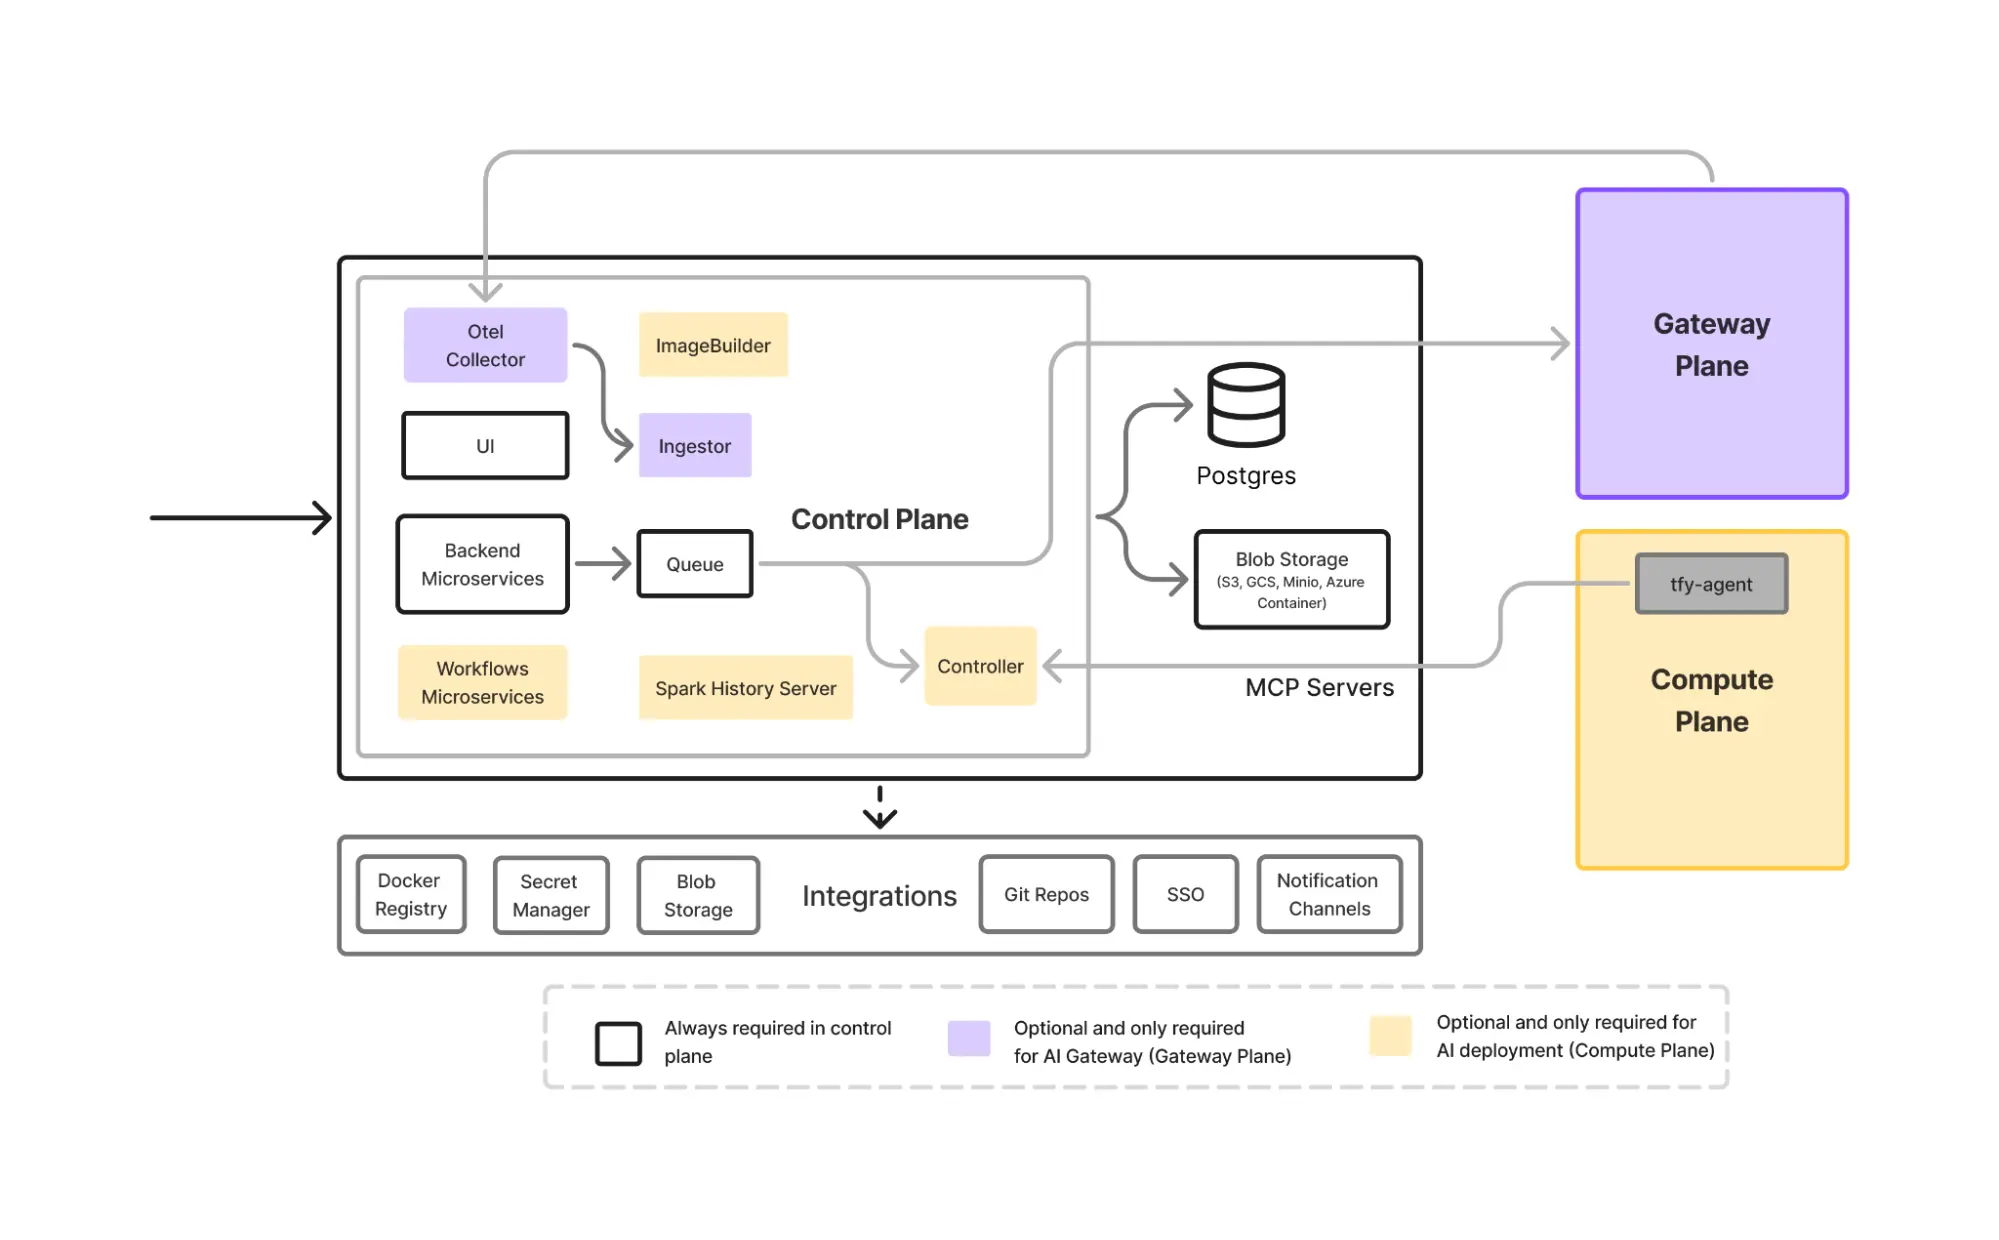
グローバルオーケストレーションとローカルの地域コンピューティングの分離
エージェントデプロイアーキテクチャには、地域の隔離を尊重しながらグローバルな整合性を確保するための中央 Control plane が必要です。
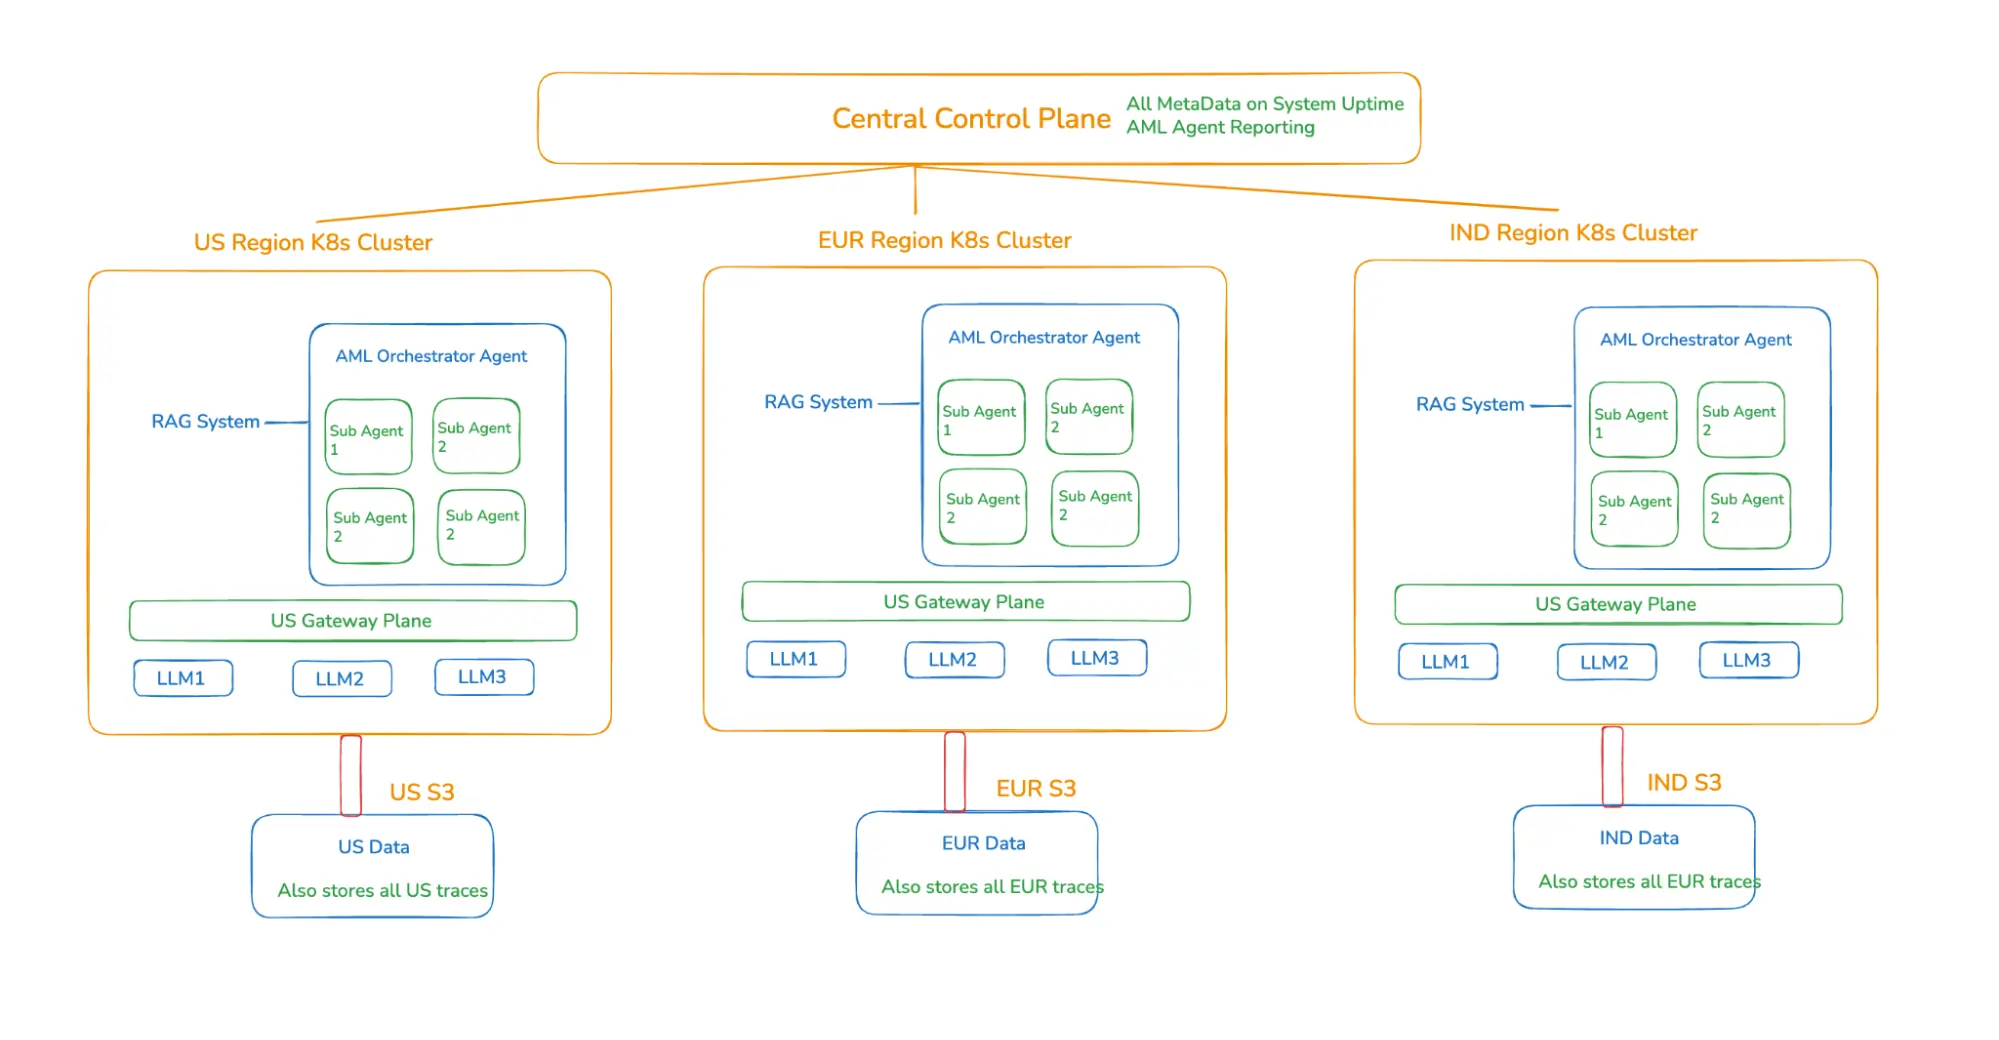
このアーキテクチャにより、国境を越えたデータの移動がゼロになり、グローバルで一貫した AML 推論、設計による地域固有のコンプライアンス、低レイテンシ、さらにはリーダーシップのための中央集権的な可観測性とレポート機能が確保されます。
銀行業界における自律型システムへの移行は、人間の置き換えではなく、人間の能力強化への戦略的シフトです。AI エージェントが初期アラートトリアージの膨大な規模に対応する一方で、人間の調査員は構造化されたフィードバックループを通じて最終決定権を維持します。これにより、コンプライアンスチームは反復的な手動データ手配から解放され、複雑な関係管理とプロアクティブな財務監視に集中できるようになります。
グローバルな金融機関内で信頼を維持するには、3つの具体的な倫理的ガードレールが必要です。
これらのエージェントが長期にわたってコンプライアンスを遵守し続けるようにするには、厳密な追跡が必要です。本番環境でエージェントのパフォーマンスをモニタリングする方法については、LLM の可観測性に関するフレームワークをご覧ください。
多くの金融サービス組織は、最初同様のスタックを自社内で構築しようと試みます。説明した上記の AML エージェントはミッションクリティカルであり、地域固有のハック、ハードコードされた LLM ロジック、継続的なメンテナンスを必要とするデプロイパイプラインを備えたハードコードされたシステムを持つことは賢明ではありません。実際には、このアプローチは重大な隠れコストと長期的なリスクをもたらします。
例を挙げると、上記のエージェントは、国境を越えたデータ転送法を完全に遵守しながら、アラートの調査と報告の時間を60分から10分に短縮、つまり手動作業を75〜80%削減できる可能性があります。AML チームの規模で言えば、これは1億ドルのコスト削減を意味するか、同じリソースをよりクリエイティブな業務に活用できることを意味します。
TrueFoundry は、このアーキテクチャを実用的なものにするために必要な基礎的なプリミティブを提供します。
これにより、チームは脆いインフラストラクチャの接着作業ではなく、エージェントロジックとビジネス成果に集中できるようになります。そして重要なことに:
2026年までに、このようなアーキテクチャは実験的なものから不可欠なものへと移行するでしょう。グローバルバンクにとっての本当の課題は、Agentic AI が十分に強力であるかどうかではなく、安全に、ローカルで、大規模にデプロイできるかどうかです。そしてこれこそが、彼らが自信を持って、「Agentic AI にコアバンキングオペレーションの一部を実行する役割も信頼して任せられる」という質問に「はい」と答えることを可能にするものです。
これを導入するエンタープライズチームは、コストを削減するだけでなく、知的でコンプライアンスに準拠した銀行システムがどのように構築されるかを再定義する機会を得ます。2026年はそれが実現する年になると私たちは信じています!
規制の複雑さによって AI ロードマップを停滞させないでください。今すぐ TrueFoundry のデモを予約し、当社の分散型 Control plane が地域のデータ居住性をいかに最大の競合優位性に変えるかをご覧ください。
銀行業界における Agentic AI の例としては、アラートをトリアージするために専門のサブエージェントを管理する自律型マネーロンダリング防止(AML)システムがあります。これらのエージェントは疑わしいアクティビティを要約し、リスクパターンを特定し、規制当局提出用のレポート文書を作成するため、人間の調査員は手動のデータ手配作業からインパクトの大きい財務監視業務へと移行できます。
銀行業界における Agentic AI は、マネーロンダリング防止コンプライアンス、融資承認、資産管理に影響を与える可能性が高いです。初期アラートトリアージを自動化し、非構造化データを処理することで、これらのシステムは競争上の優位性を維持しながら、運用コストを削減し、誤った口座凍結を最小限に抑え、超パーソナライズされたカスタマーエンゲージメントを可能にします。
金融機関は、AI 導入に備えてチェンジマネジメントとスキルアップを優先する必要があります。チームはフィードバックループを通じて自律型エージェントを管理することに集中し、複雑なタスクにおいて人間の監視が中心であり続けるようにする必要があります。明確なガバナンスを確立することで、現場のスタッフが反復的なタスクから顧客関係の管理やプロアクティブなアドバイスへと移行できるよう支援します。
銀行システムにおける Agentic AI は、融資承認や資産管理のためのプロセス自動化を自動化することにより、顧客体験を向上させます。従来の自動化とは異なり、これらの自律型システムは自然言語で非構造化データを処理し、リアルタイムで顧客のニーズを満たします。このデジタル変革により、運用コストが削減されると同時に、超パーソナライズされた顧客対応を通じて競合優位性が維持されます。
銀行やその他の金融サービスに Agentic AI をデプロイするには、データ保護と規制コンプライアンスを確保するために、厳格なリスク評価と継続的なモニタリングが必要です。銀行は大規模言語モデルのバイアスを緩和し、金融業務の透明性を確保する必要があります。信用リスクなどの影響の大きな意思決定に人間の介入を維持することで、エラーを防ぎ、金融システムへの信頼を維持できます。
銀行業界向けの TrueFoundry Agentic AI は、地理的に分散された Agentic システム向けに統合された Control plane を提供し、レガシーシステムに対する Agentic AI の影響という問題を解決します。AI Gateway を介して、地域を認識したデプロイと組み込みの不正防止を可能にします。これにより、銀行は完全な可観測性を備え、規制リスクなしで大規模な複雑なワークフローを実行できます。
TrueFoundry AI Gateway delivers ~3–4 ms latency, handles 350+ RPS on 1 vCPU, scales horizontally with ease, and is production-ready, while LiteLLM suffers from high latency, struggles beyond moderate RPS, lacks built-in scaling, and is best for light or prototype workloads.




























