


setembro 18, 2026
|
5 min read


Obtenha acesso instantâneo a um ambiente TrueFoundry ao vivo. Implante modelos, direcione o tráfego de LLM e explore a plataforma completa — seu sandbox estará pronto em segundos, sem necessidade de cartão de crédito.



Blazingly fast way to build, track and deploy your models!
A IA Agêntica está remodelando as operações corporativas, trazendo eficiência, velocidade e maior confiabilidade com controle. A IA Agêntica no setor bancário é um caso de uso que mostra possibilidades impressionantes, mas parece uma faca de dois gumes.
Todos os dias, bilhões de pessoas passam cartões, transferem dinheiro, recebem salários ou enviam valores para o exterior. Esperamos que essas transações funcionem de forma instantânea e silenciosa em segundo plano, mas a realidade é bastante complexa, com um banco global processando milhões de transações financeiras por hora. Muitas delas são iniciadas entre países e exigem reconciliação diária entre diferentes geografias, moedas e regimes regulatórios.
Os sistemas geram alertas mesmo com uma fração mínima de atividade suspeita e, se algo der errado, contas são congeladas, os órgãos reguladores precisam intervir e mais complexidades surgem. Essa complexidade operacional leva os bancos globais a um momento de decisão difícil no mundo da adoção da IA Agêntica para aprimorá-la:
A IA Agêntica também pode receber a confiança para executar partes das operações bancárias centrais — ou o risco é alto demais?
O motivo principal para esse conflito interno é que a maioria dessas instituições executa algumas das cargas de trabalho mais sensíveis à latência e com maior carga regulatória do mundo. Escolher "não" parece seguro.
Mas escolher "no" também significa aceitar sistemas mais lentos, custos mais altos, fadiga humana e risco operacional em uma escala que só tende a crescer.
Então, o que seria necessário para que um banco global dissesse sim com confiança?
Neste blog, apresentamos um caso de uso real no qual a IA Agêntica pode melhorar significativamente a confiabilidade e a eficiência sem violar restrições de latência, privacidade ou regulatórias. Este é o primeiro artigo de uma série sobre como indústrias complexas e reguladas podem adotar a IA Agêntica com segurança — e como plataformas como o Agent Gateway da TrueFoundry tornam isso possível na prática.
Um dos ambientes mais exigentes para isso é o de Prevenção à Lavagem de Dinheiro (AML) em um banco global. Eles estão na interseção de escala, complexidade e regulamentação, ajudando a detectar, triar e corrigir casos em torno de transações falsas.
Considere um banco que opera nos EUA, na UE e na Índia, processando ~1 bilhão de transações por mês. Imagine a quantidade de tempo que as equipes de AML gastam manualmente nessa função, mesmo com o auxílio de sistemas tradicionais baseados em regras e IA.
Os bancos globais enfrentam uma carga operacional impressionante ao gerenciar o compliance de Prevenção à Lavagem de Dinheiro (AML) em várias geografias. Os sistemas tradicionais baseados em regras geram milhões de alertas, e a grande maioria deles consiste em falsos positivos que exigem uma revisão manual intensa.
A tabela a seguir detalha os gargalos manuais atuais em comparação com os ganhos de eficiência projetados com o uso de um sistema de IA Agêntica:
A implementação da IA Agêntica nos sistemas bancários permite que os investigadores deixem de lado o cruzamento repetitivo de dados. Em vez disso, as equipes podem se concentrar em decisões de alto impacto e supervisão financeira proativa, enquanto o sistema mantém uma trilha de auditoria completa para os órgãos reguladores.
As operações bancárias tradicionais há muito dependem da Automação Robótica de Processos (RPA) e de sistemas rígidos baseados em regras para gerenciar o compliance. Embora esses sistemas sejam excelentes para a lógica "se-então", eles enfrentam dificuldades com as nuances dos crimes financeiros modernos. Especificamente na Prevenção à Lavagem de Dinheiro (AML), os sistemas baseados em regras geralmente sinalizam transações, mas uma parcela significativa delas consiste em falsos positivos que exigem intervenção manual.
Isso cria um enorme gargalo operacional no qual os investigadores passam horas unindo perfis de clientes e históricos de transações apenas para descartar um alerta "suspeito".
As plataformas de IA Agêntica representam uma mudança fundamental desses scripts lineares para o raciocínio adaptativo. Ao contrário da automação tradicional, esses sistemas autônomos podem processar dados não estruturados em linguagem natural, permitindo que compreendam o contexto em vez de apenas gatilhos.
A implementação dessa inteligência requer quatro componentes críticos trabalhando em orquestração:
Ao reunir esses componentes, o banco cria uma base capaz de lidar com dados não estruturados em escala, mantendo a segurança isolada (air-gapped) exigida pelos reguladores financeiros globais.
Construir nesse nível de volume exige mais do que um simples wrapper de modelo. Explore nossa análise aprofundada sobre LLM no ambiente corporativo.
Como esse agente estava no caminho crítico das transações, o sistema teve que atender a requisitos extremamente rígidos. Essas restrições refletem os desafios mais amplos das implantações de IA agêntica em empresas em setores regulados.
É fundamental que qualquer inferência de IA usada em decisões de Prevenção à Lavagem de Dinheiro seja executada dentro da região de origem. Isso invalida imediatamente qualquer arquitetura de GenAI centralizada.
O banco opera nos EUA, na UE e na Índia, onde os dados de transações não podem sair da geografia de origem devido a leis rígidas de localização de dados e outros requisitos regulatórios: -
Embora a residência dos dados seja o primeiro obstáculo, manter uma postura em conformidade entre as regiões é um esforço contínuo. Leia mais em nosso guia sobre governança de IA.
Os bancos globais não podem aceitar a latência adicionada por transferências transfronteiriças. A escala do volume de transações era enorme — bilhões de transações por mês. Para sinalizar uma solicitação, analisá-la e investigá-la, o sistema precisava processar em escala massiva volumes gigantescos de dados de transações, mantendo a capacidade de lidar com picos de tráfego nos horários de pico regionais e eventos de alto volume.
O próprio design do agente precisará de restrições locais específicas e os dados também não podem cruzar fronteiras.
O AML depende dos dados locais, perfis de clientes e regras de AML específicas dos órgãos reguladores. Por exemplo, cada região possui diferentes formatos de saída aprovados pelos reguladores (FinCEN, AMLD, FIU-IND). Portanto, um sistema RAG global também não funciona, pois seriam necessários índices RAG separados por região, que serão um componente central do agente.
A implementação do RAG localizado exige uma infraestrutura robusta para gerenciar diversos bancos de dados vetoriais. Veja nosso guia técnico para implantar RAG em produção.
Capacidade de conectar diferentes modelos locais para as regiões correspondentes.
Ao mesmo tempo, algumas regiões têm modelos locais aprovados regionalmente/modelos privados, que só podem ser acessados pelo agente de AML daquela região.
Centralização apenas dos metadados para decisões da liderança global e análises, sem prompts, resumos ou dados de clientes, mantendo observabilidade total sem risco regulatório.
Para bancos que precisam realizar o fine-tuning de modelos regionais específicos visando maior precisão de compliance, os recursos de treinamento e fine-tuning são essenciais para manter a qualidade dos relatórios de investigação.
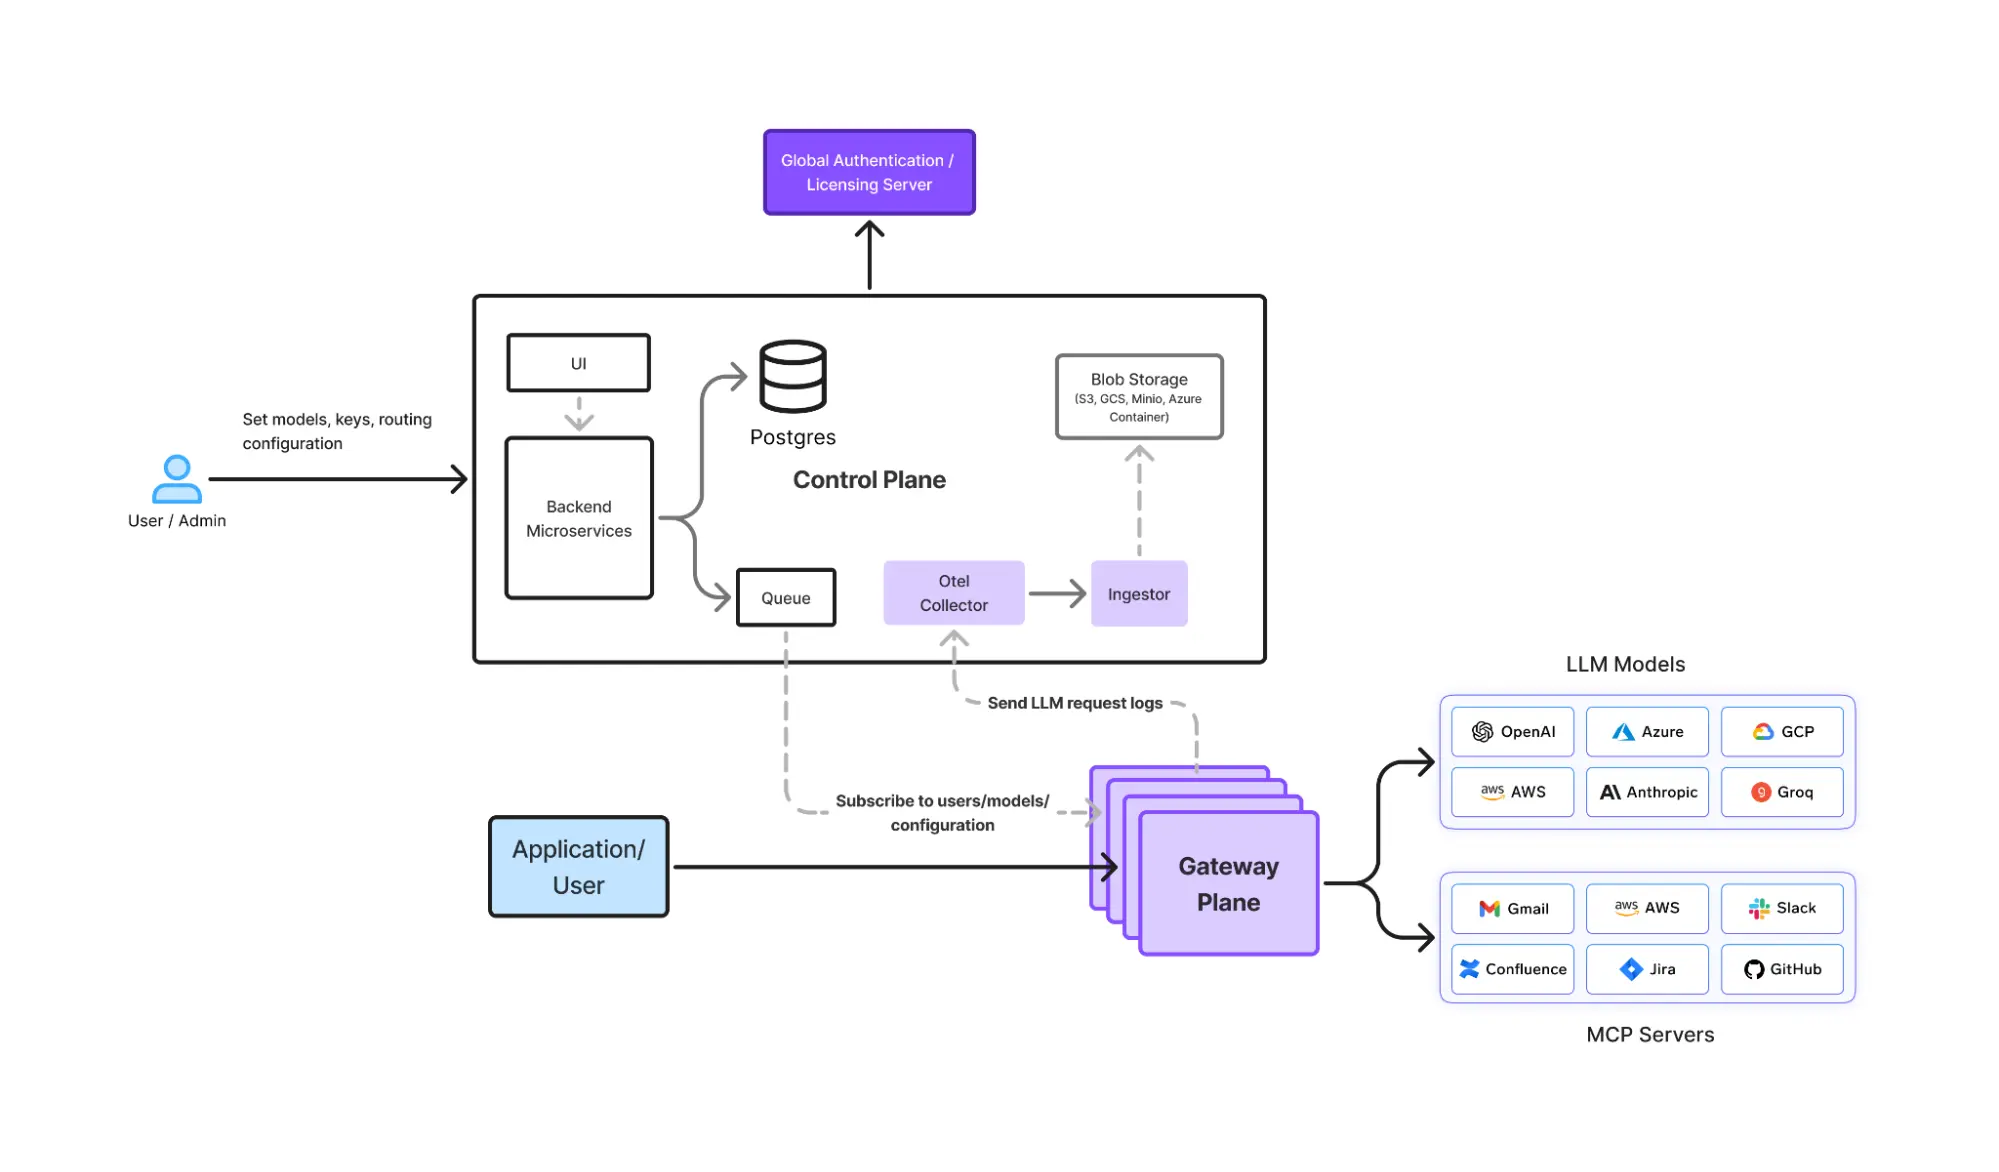
A solução sob a perspectiva da criação de agentes seria o design de um Agente Global Único implantado separadamente em cada região com endpoints de LLM locais, mas com o controle de que os metadados e as métricas de desempenho fluam para um Control Plane central.
Ao analisar todas as restrições acima, torna-se necessário um sistema onde o agente de IA esteja próximo aos dados e tanto o modelo quanto o agente permaneçam na mesma geografia. Portanto, a primeira solução esperada é:
Implantar o agente de AML de forma independente em cada geografia usando dados locais e LLMs locais.
No entanto, isso introduz uma série de novos problemas: duplicidade de esforço de engenharia, qualidade de investigação inconsistente se cada agente for construído separadamente e ausência de visibilidade global de desempenho para as equipes de AML e para a liderança do banco. O banco não queria três sistemas de AML diferentes. Eles queriam um único sistema de inteligência global, executado localmente. Isso adiciona a quinta restrição.
O design do agente segue um Agente Orquestrador Central que controla o fluxo de investigação, coordena os subagentes e gera os resultados finais. A lógica do Agente Orquestrador Central é a mesma entre as regiões, mas utiliza subagentes especializados conforme indicado:
O agente final para cada geografia recupera apenas dados de transações locais, perfis de clientes e regras de AML específicas dos reguladores via RAG de escopo regional, conectado às fontes de dados daquela região. Ele colabora com os subagentes para resumir alertas sobre os motivos pelos quais a transação foi sinalizada (por exemplo, fracionamento, picos de velocidade, risco de corredor), identificar padrões de risco e redigir relatórios de investigação alinhados aos formatos dos reguladores locais.
Separação entre a orquestração global e o processamento regional local
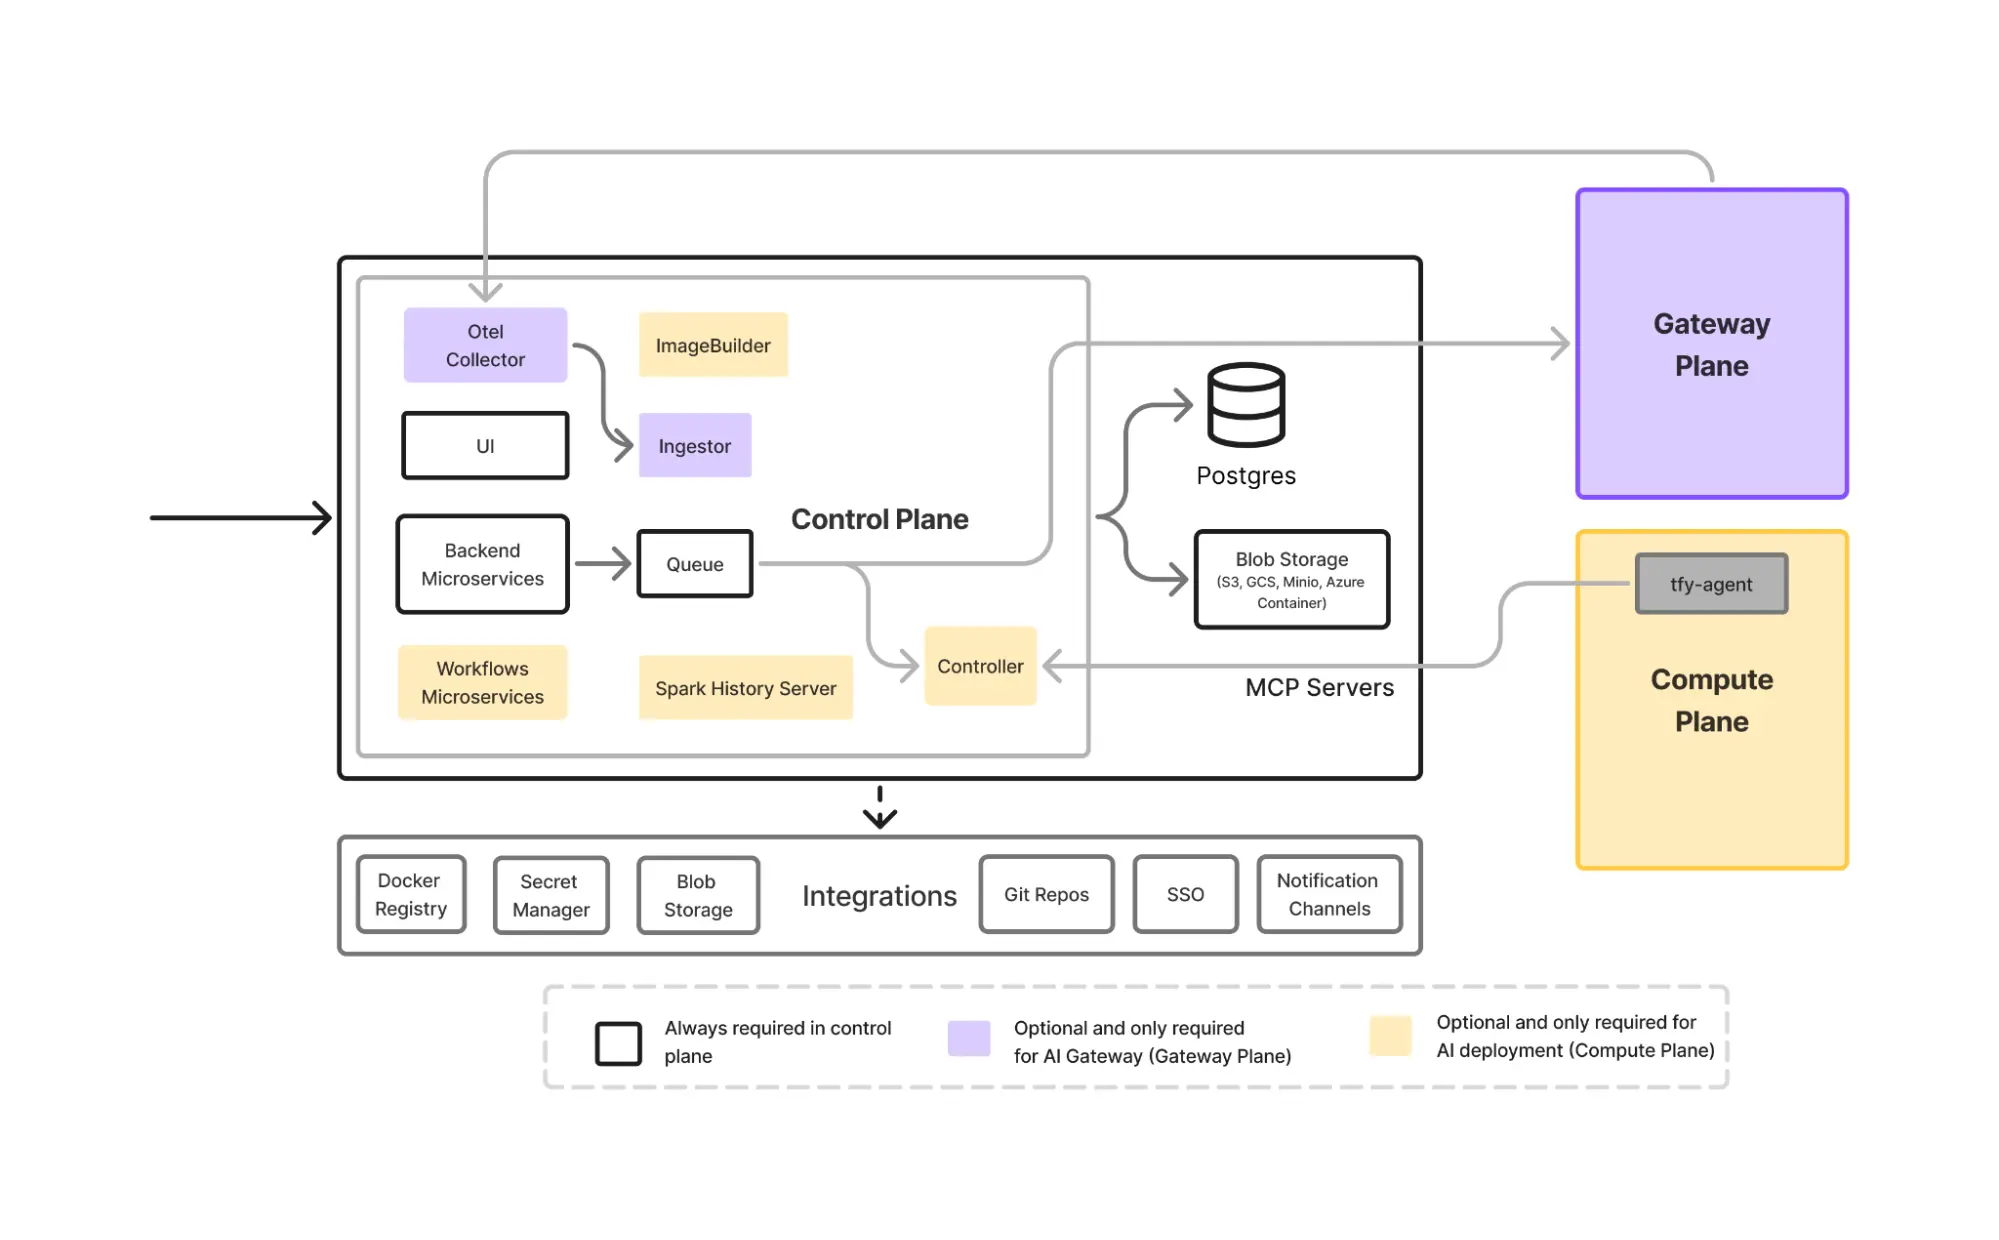
A arquitetura de implantação do agente exigiria um Control Plane central para garantir a consistência global, respeitando o isolamento regional.
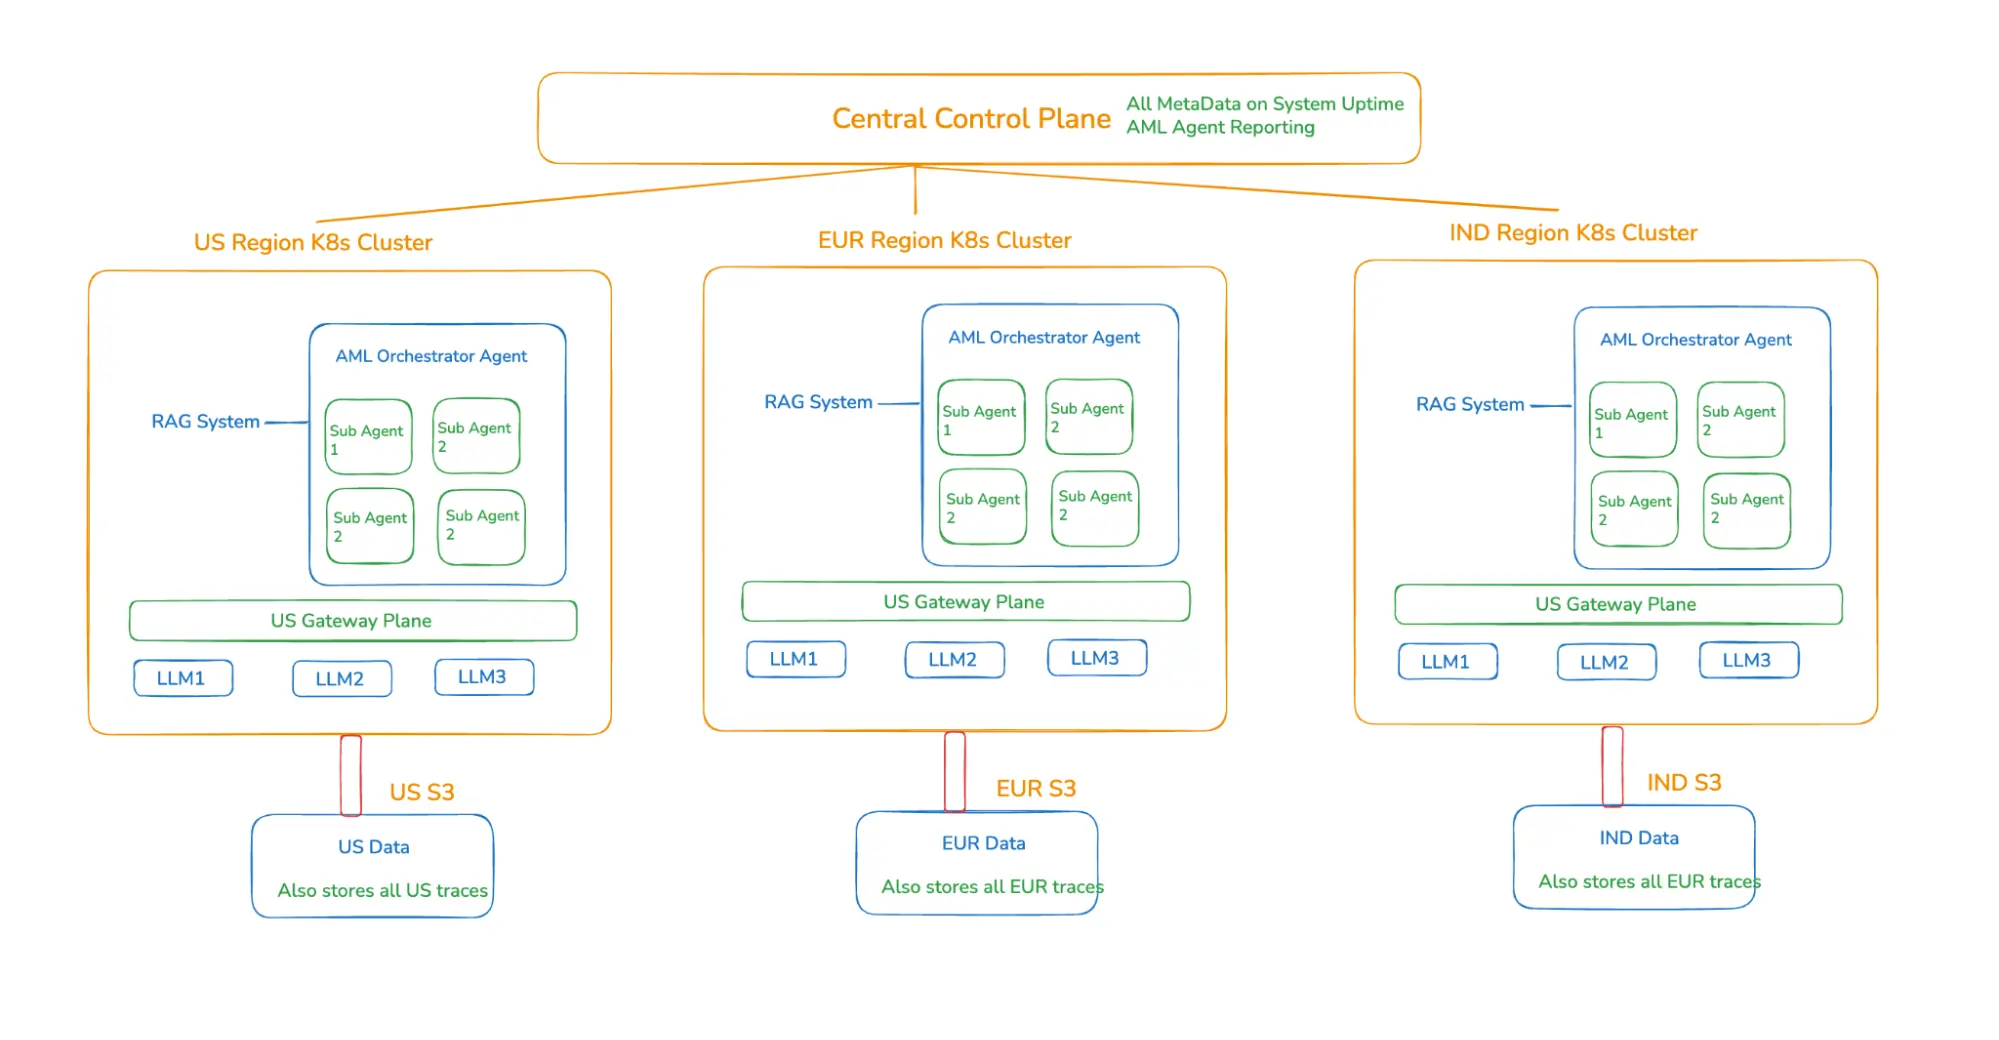
Essa arquitetura garante zero movimentação transfronteiriça de dados, raciocínio de AML consistente globalmente, compliance regional por design, baixa latência, além de observabilidade e relatórios centralizados para a liderança.
A transição para sistemas autônomos no setor bancário não é um movimento para substituição, mas uma mudança estratégica em direção ao empoderamento humano. Enquanto os agentes de IA lidam com a escala massiva da triagem inicial de alertas, os investigadores humanos permanecem como a autoridade final por meio de ciclos de feedback estruturados. Isso permite que as equipes de compliance deixem de lado a união manual repetitiva de dados e se concentrem na gestão de relacionamentos complexos e na supervisão financeira proativa.
Manter a confiança dentro de uma instituição financeira global exige três salvaguardas éticas específicas:
Garantir que esses agentes permaneçam em conformidade ao longo do tempo exige um rastreamento rigoroso. Explore nosso framework de observabilidade de LLM para ver como monitorar o desempenho dos agentes em produção.
Muitas organizações de serviços financeiros tentam inicialmente construir uma pilha semelhante internamente. O agente de AML descrito acima é crítico para a missão e não é recomendável ter um sistema com lógicas rígidas ("hardcoded"), gambiarras específicas por região, lógica de LLM engessada e pipelines de implantação que exigem manutenção contínua. Na prática, essa abordagem introduz custos ocultos significativos e riscos de longo prazo.
Para exemplificar, o agente acima poderia reduzir o tempo de investigação e comunicação de alertas de 60 minutos para 10 minutos, ou seja, uma redução de 75 a 80% no esforço manual, mantendo-se totalmente em conformidade com as leis de transferência transfronteiriça de dados. Na escala das equipes de AML, isso pode significar 100 milhões de dólares em economia ou a liberação dessa força de trabalho para atividades mais estratégicas.
A TrueFoundry fornece as primitivas fundamentais necessárias para tornar essa arquitetura prática:
Isso permite que as equipes se concentrem na lógica do agente e nos resultados de negócio, em vez de infraestruturas frágeis. E, fundamentalmente:
Até 2026, arquiteturas como essa passarão de experimentais a essenciais. O verdadeiro desafio para os bancos globais não é se a IA Agêntica é potente o suficiente — é se eles podem implantá-la com segurança, localmente e em escala. É isso que permitirá que eles digam sim com confiança à pergunta sobre se a IA Agêntica também pode receber a confiança para executar partes das operações bancárias centrais.
As equipes corporativas que adotarem essa abordagem não apenas reduzirão custos, mas terão a oportunidade de redefinir como os sistemas bancários inteligentes e em conformidade são construídos. Acreditamos que 2026 é o ano em que isso acontecerá!
Não deixe que a complexidade regulatória atrase seu mapa de inovação em IA. Agende uma demonstração com a TrueFoundry hoje para ver como nosso Control Plane distribuído transforma a residência regional de dados na sua maior vantagem competitiva.
Um exemplo de IA agêntica no setor bancário é um sistema autônomo de Prevenção à Lavagem de Dinheiro (AML) que gerencia subagentes especializados para fazer a triagem de alertas. Esses agentes resumem atividades suspeitas, identificam padrões de risco e redigem relatórios prontos para os órgãos reguladores, permitindo que os investigadores humanos passem da união manual de dados para a supervisão financeira de alto impacto.
A IA agêntica no setor bancário deve impactar o compliance de prevenção à lavagem de dinheiro, aprovação de empréstimos e gestão de patrimônio (wealth management). Ao automatizar a triagem inicial de alertas e processar dados não estruturados, esses sistemas reduzem custos operacionais, minimizam bloqueios indevidos de contas e permitem uma interação hiperpersonalizada com os clientes, mantendo a vantagem competitiva.
As instituições financeiras devem priorizar a gestão de mudanças e a capacitação profissional para se prepararem para a adoção da IA. As equipes devem se concentrar no gerenciamento de agentes autônomos por meio de ciclos de feedback, garantindo que a supervisão humana permaneça central em tarefas complexas. O estabelecimento de uma governança clara ajuda a equipe de linha de frente a migrar de tarefas repetitivas para a gestão do relacionamento com clientes e aconselhamento financeiro proativo.
A IA agêntica nos sistemas bancários melhora a experiência do cliente automatizando processos de aprovação de empréstimos e gestão de patrimônio. Ao contrário da automação tradicional, esses sistemas autônomos lidam com dados não estruturados em linguagem natural para atender às necessidades dos clientes em tempo real. Essa transformação digital reduz os custos operacionais, mantendo a vantagem competitiva por meio de um engajamento hiperpersonalizado.
A implantação de IA agêntica no setor bancário e em outros serviços financeiros exige avaliações rigorosas de risco e monitoramento contínuo para garantir a proteção de dados e o compliance regulatório. Os bancos devem mitigar viéses em grandes modelos de linguagem e garantir transparência nas operações financeiras. Manter a intervenção humana em decisões de alto impacto, como risco de crédito, previne erros e preserva a confiança nos sistemas financeiros.
A IA agêntica da TrueFoundry para o setor bancário fornece um Control Plane unificado para sistemas agênticos distribuídos geograficamente, resolvendo o impacto da IA agêntica em sistemas legados. Ela permite implantações conscientes da localização e prevenção de fraudes integrada por meio de seu AI Gateway. Isso permite que os bancos executem fluxos de trabalho complexos em escala com observabilidade total e sem risco regulatório.
TrueFoundry AI Gateway delivers ~3–4 ms latency, handles 350+ RPS on 1 vCPU, scales horizontally with ease, and is production-ready, while LiteLLM suffers from high latency, struggles beyond moderate RPS, lacks built-in scaling, and is best for light or prototype workloads.





As últimas notícias, artigos e recursos enviados para sua caixa de entrada


















