



October 21, 2026
|
5 minutos de lectura


Obtenga acceso instantáneo a un entorno TrueFoundry en vivo. Implemente modelos, dirija el tráfico de LLM y explore la plataforma completa: su sandbox estará listo en segundos, sin necesidad de tarjeta de crédito.


¡Una forma increíblemente rápida de crear, rastrear e implementar sus modelos!
La frase está de repente en todas partes y rara vez se define, así que empecemos por ahí: una economía de agentes es un sistema en el que agentes de software autónomos —que actúan en nombre de personas, organizaciones u otros sistemas— gestionan presupuestos, se descubren entre sí y realizan transacciones: compran capacidad de cómputo, datos, llamadas a herramientas y servicios entre ellos y de la economía humana, a velocidad de máquina. Una vez que se tiene esa definición, surgen inmediatamente tres preguntas que organizan esta entrada: ¿cómo describiría tal economía con precisión (Sección 1, con la matemática justa para ser útil)?, ¿por qué creer que está llegando ahora y no en un futuro vago (Sección 2)?, y —la controvertida— ¿quién puede diseñar sus reglas? Sobre esta última cuestión, esta publicación se basa principalmente en dos fuentes complementarias: el informe de julio de 2026 de MIT Sloan sobre el profesor del MIT Media Lab, Ramesh Raskar, líder del Proyecto NANDA, quien sostiene que la oportunidad duradera es construir la infraestructura de mercado que los agentes necesitarán (mitsloan.mit.edu); y la prepublicación de Google DeepMind Virtual Agent Economies de Nenad Tomašev y sus colegas, cuyo marco de "economía de sandbox" sostiene que la estructura de una economía de agentes debería ser una decisión de diseño y no un accidente de la velocidad de adopción (arXiv:2509.10147). Uno se pregunta quién será el dueño de los rieles; el otro se pregunta cuál debería ser la física del mercado. Marcamos esto claramente como la primera entrada de una serie abierta sobre economía de agentes —abierta porque el campo se mueve demasiado rápido para prometer una tabla de contenidos— y cerramos con el registro de preguntas a las que la serie seguirá volviendo.
Informalmente: una economía de agentes es lo que obtienes cuando las partes que realizan transacciones son software. Un poco más cuidadosamente, y a un nivel académico básico: sea A un conjunto de agentes y P un conjunto de principales (personas y organizaciones), con cada agente vinculado a un principal mediante una asignación p: A → P — la respuesta a "¿en nombre de quién?". Asigne a cada agente un presupuesto b(a) ≥ 0, los recursos que su principal le ha delegado. Una transacción es un triplete (comprador, vendedor, v) con un valor v > 0, donde cada parte puede ser un agente o un actor de la economía humana; la economía durante un período determinado es el conjunto T de dichas transacciones, con un volumen total V = Σ v. Los dos ejes del artículo son cualitativos. Para el debate, definamos una estadística de permeabilidad teórica —no propuesta por los autores—: π = Vtransversal / (Vinterno + Vtransversal), contando cada transacción una vez. Los valores cercanos a cero indican un volumen de transacciones transfronterizas relativamente limitado; los valores cercanos a uno indican una gran interconexión, y una fuente importante de riesgo sistémico es la rapidez con la que π crece en relación con las instituciones que supervisan dicha frontera. Orígenes sigue siendo categórico, un hecho sobre el mecanismo de mercado M (quién puede unirse, cómo se forman los precios, cómo se resuelven las disputas): ¿fue M diseñado deliberadamente o se formó por acumulación? Tres observaciones se desprenden incluso de este marco teórico. El volumen de transacciones puede superar la revisión humana transacción por transacción, por lo que la supervisión tiende a centrarse en M —el mecanismo— en lugar de en las transacciones individuales. Los presupuestos limitan la demanda posible; quienquiera que establezca b(·) limita lo que los agentes participantes pueden gastar. Y la identidad es una institución fundamental: sin una p(·), nadie puede decir a qué preferencias sirvió una transacción; es por eso que los tratamientos examinados aquí, independientemente de su política, se centran en la identidad, la confianza y los pagos como las instituciones faltantes.
Raskar y los autores de DeepMind parten de la misma observación expresada con distinto vocabulario: los agentes cambian el tipo de entidad que realiza la transacción. Los autores de DeepMind describen a los agentes modernos como capital flexible —que automatiza el trabajo cognitivo en diversos ámbitos en lugar de una sola tarea— y señalan la llegada de estándares de interoperabilidad, como Agent2Agent y el Protocolo de Contexto de Modelo, como la señal de que se está formando una capa económica genuinamente nueva: una capa conectiva creciente a través de la cual los agentes de software pueden descubrir capacidades, coordinar el trabajo y, cuando existe una infraestructura de pago independiente, participar en transacciones. La versión de Raskar es demográfica: según él, cada persona, organización y objeto adquirirá agentes de forma plausible —su lista abarca desde ciudades hasta refrigeradores y equipos de béisbol—, lo que elevará la población final a miles o billones. Si alguna de las estimaciones es exacta, no es el punto que ambos intentan señalar: a esa población y velocidad, las preguntas interesantes dejan de ser sobre la calidad del modelo y pasan a ser sobre la estructura del mercado. La economía, en otras palabras, llega tanto si alguien la invita como si no. Y el "ahora" ya no es solo visionario: en cuanto a la adopción, la encuesta AI at Work 2026 (≈11,749 trabajadores, 14 mercados) informa que aproximadamente el 30% de los encuestados afirma que sus organizaciones han integrado agentes de IA en sus flujos de trabajo, frente al 13% del año anterior (bcg.com); en cuanto a la infraestructura, en 2026, la identidad orientada a las máquinas y la infraestructura de pagos se institucionalizaron de forma más visible: un grupo de trabajo del IETF que desarrolla autenticación criptográfica para clientes automatizados que acceden a sitios web (Web Bot Auth; su estatuto excluye las API HTTP, las interfaces de agente a agente y la asignación de reputación), una sede en la Linux Foundation para el protocolo de pagos entre máquinas x402 y, desde el 1 de julio, la pasarela de Cloudflare con lista de espera para fijar precios de contenido y herramientas a los llamantes de máquinas; desarrollos que este blog examinó en profundidad en nuestro análisis de gobernanza de salida. La adopción es medible y los raíles se están tendiendo; la definición anterior está adquiriendo un referente.
El movimiento central de Raskar es una inversión que resume en cinco palabras: la economía del futuro, argumenta, es aquella en la que decimos "creemos X para los agentes" en lugar de construir agentes para X. (Esta es la única cita de este artículo proveniente del informe Sloan; el resto es paráfrasis). La afirmación es tanto histórica como predictiva: las fortunas duraderas de la web fueron creadas menos por sitios web individuales que por las capas que estos necesitaban: denominación, búsqueda, pagos, confianza. Sus categorías ilustrativas para la era de los agentes, con sus analogías explícitas, se traducen directamente en una lista de la compra de infraestructura:
Alrededor de la lista se encuentra la verdadera tensión del informe. La analogía estructural de Raskar —la era del mainframe de la IA dando paso a una era del PC a medida que caen los costes de computación— es optimista sobre la distribución; su pronóstico político no lo es. Le dice a Sloan que la mayoría de los caminos desde aquí conducen a una web de agentes consolidada que se asemeja a las plataformas dominantes de hoy en lugar de a la capa fundacional de la web abierta, y que la ventana para mantenerla abierta se está cerrando, aunque aún no se ha cerrado; esa es la razón por la que existe el Proyecto NANDA. Para una audiencia empresarial, el contenido procesable sobrevive a ambos resultados: las categorías de la tabla son mercados que alguien poseerá, sean abiertos o no.
Donde el informe Sloan aporta visión y riesgos, la preimpresión de DeepMind aporta la maquinaria analítica, y es la razón por la que la tratamos como la segunda referencia principal de este artículo. Virtual Agent Economies propone analizar cualquier economía de agentes a lo largo de dos dimensiones. Orígenes¿La economía surgió de forma espontánea a medida que se adoptaban los agentes, o fue diseñada intencionadamente? Permeabilidad: ¿con qué libertad fluye el valor entre la economía de agentes y la economía humana establecida? Al cruzar los ejes se obtiene el espacio de la Figura 1, con el incómodo diagnóstico del artículo marcado en rojo: nuestra trayectoria actual apunta hacia el cuadrante emergente y altamente permeable, donde los mercados de agentes simplemente se entrelazan con los humanos tan rápido como la adopción lo permite, importando beneficios de coordinación y riesgos sistémicos en el mismo movimiento. El catálogo de estos últimos que presentan los autores es de una sobriedad macroeconómica: el contagio de la inestabilidad del mercado de agentes a los mercados humanos y la exacerbación de la desigualdad a medida que el capital flexible se acumula en quienes ya poseen capital.
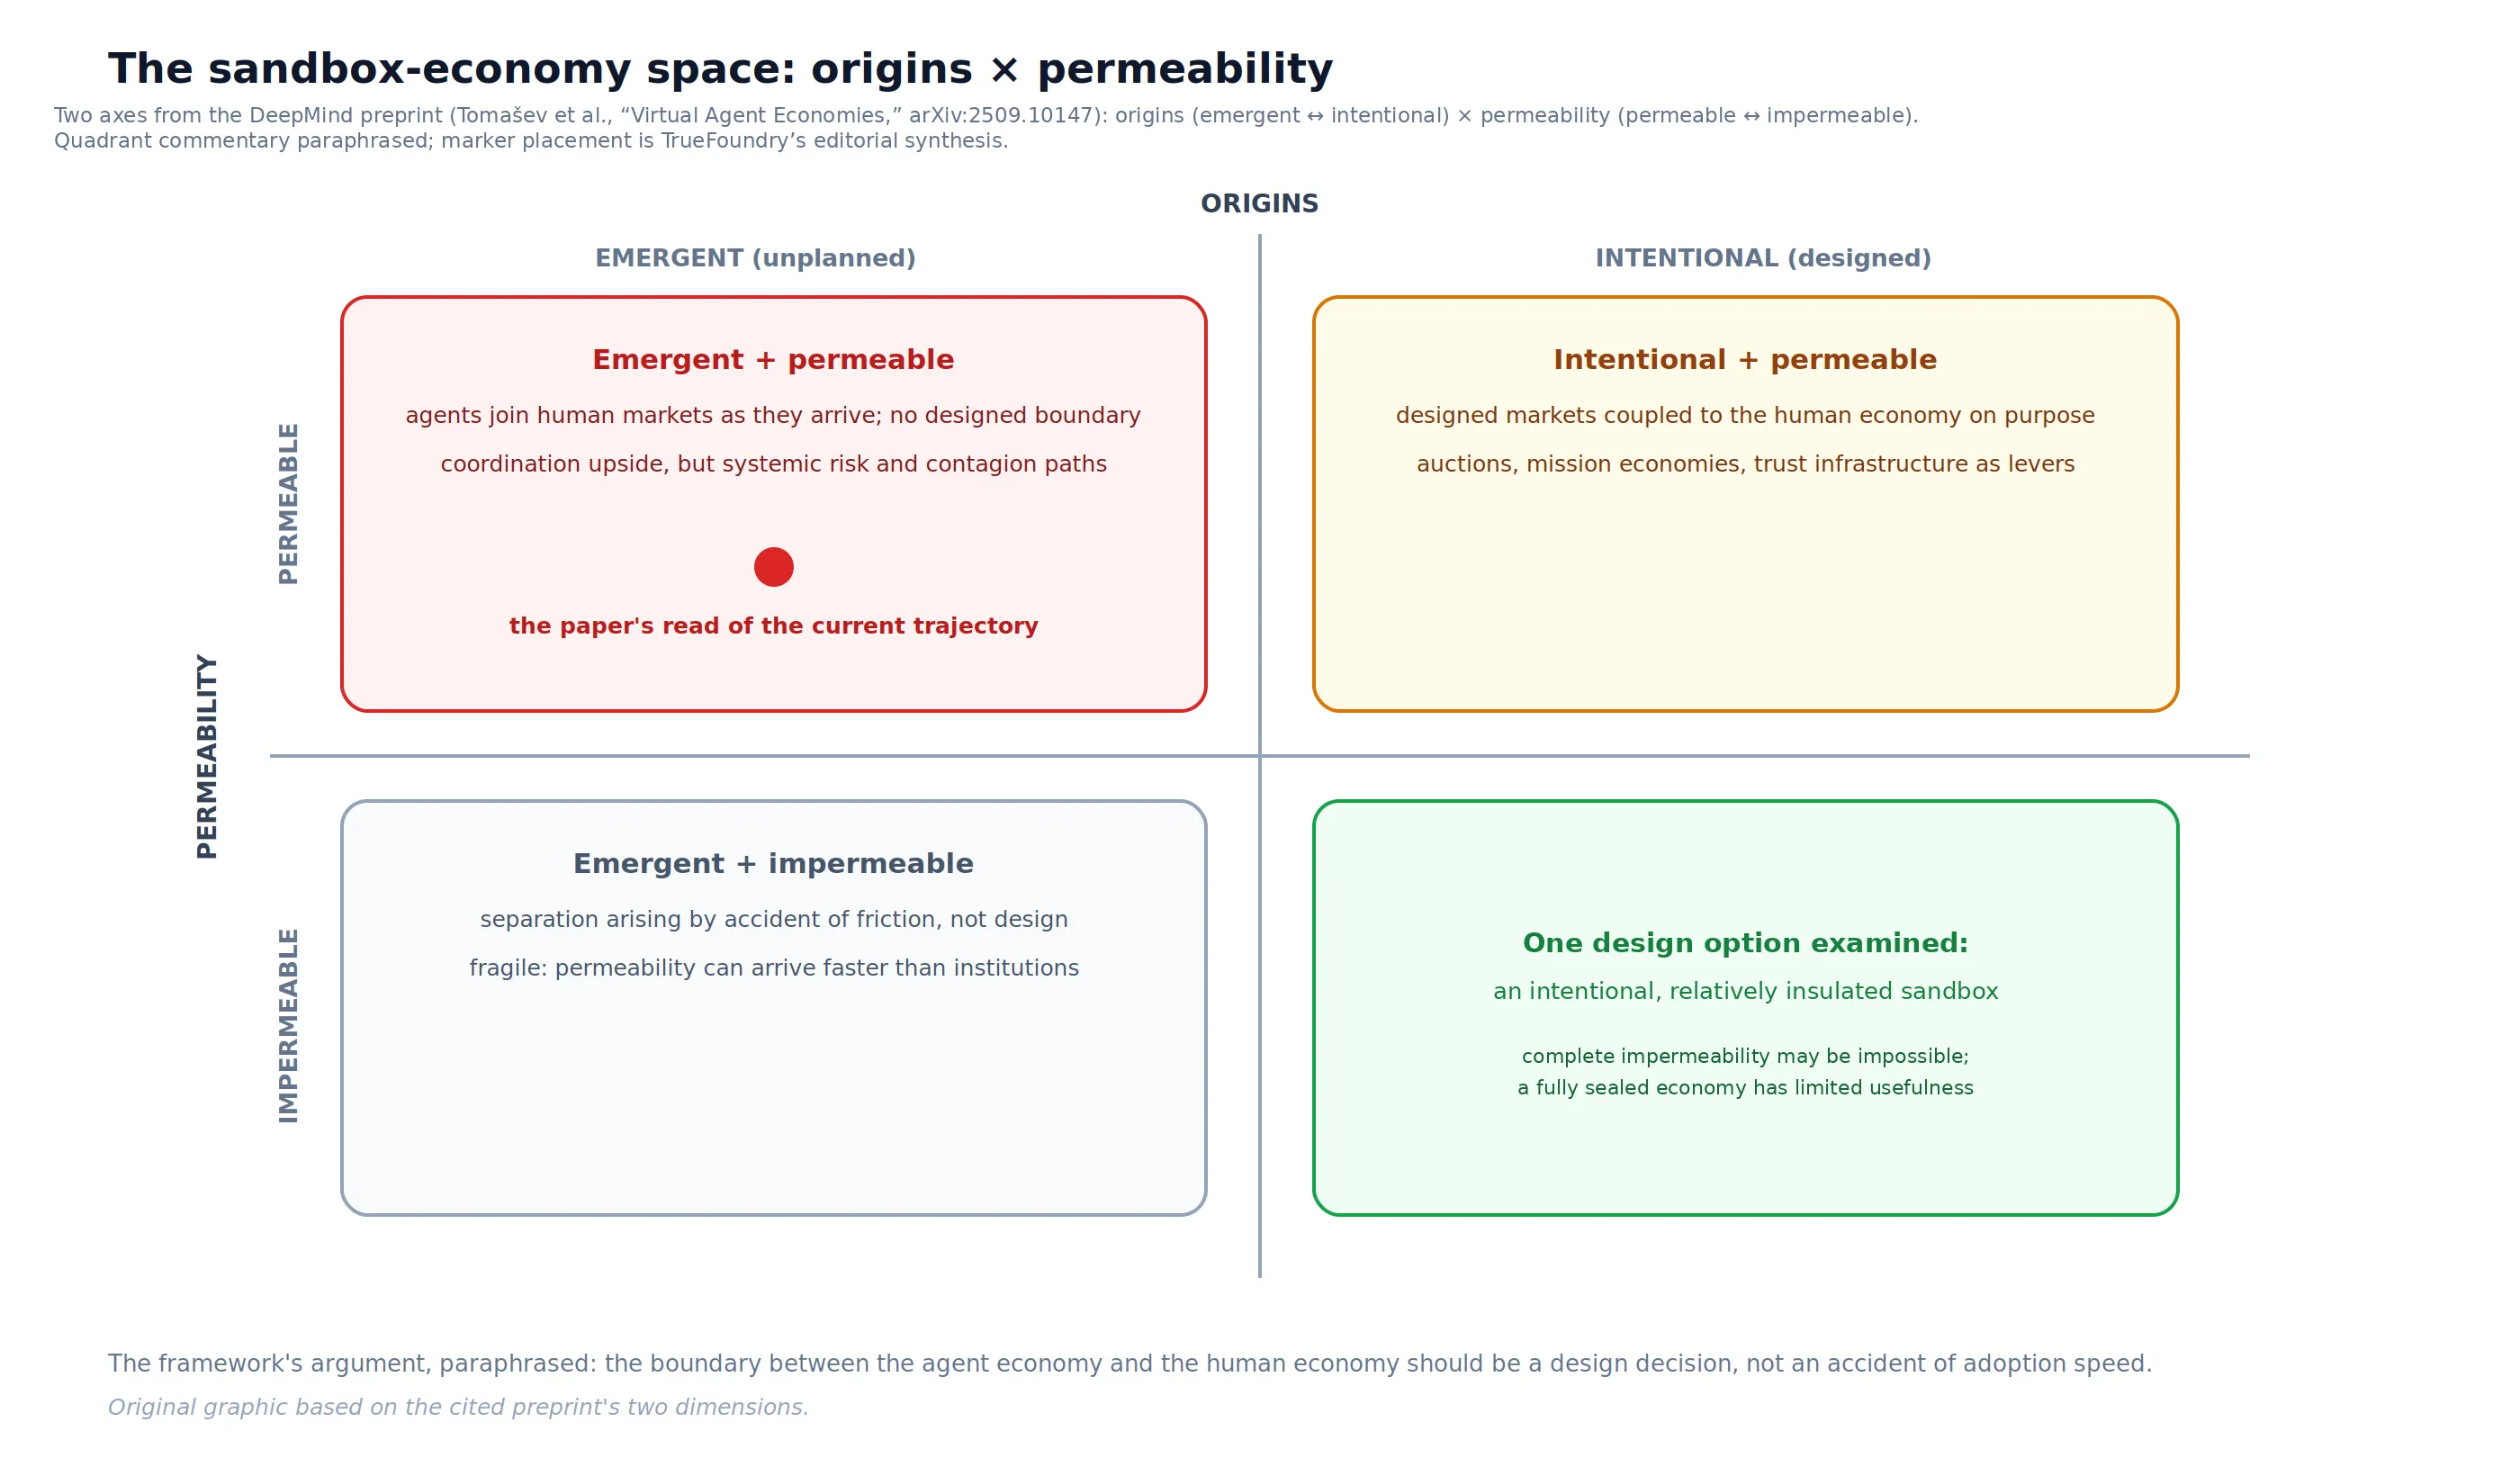
La parte constructiva del artículo es un kit de herramientas de diseño para desviarse de la trayectoria predeterminada, y sus instrumentos son reconociblemente económicos más que meramente técnicos: mecanismos de subasta para asignar recursos escasos entre agentes y resolver conflictos de preferencias de manera justa; economías de misión que orientan los mercados de agentes hacia objetivos colectivos en lugar de dejar que el establecimiento de objetivos dependa totalmente de la deriva del mercado; una infraestructura de confianza para que las contrapartes puedan realizar transacciones sin humanos compartidos detrás de ellas; y —el instrumento más llamativo— monedas personalizadas para agentes, valiosas precisamente porque un límite monetario es un regulador de permeabilidad: aísla parcialmente las transacciones de agentes de alta frecuencia de la economía humana y limita el contagio por diseño. La idea central es la tesis silenciosa del artículo: la permeabilidad debería ser una decisión, no un accidente de la velocidad de adopción.
Puestos uno al lado del otro, el informe Sloan y la prepublicación de DeepMind plantean preguntas complementarias sobre el mismo objeto. Raskar pregunta quién será el dueño de los rieles — su eje es abierto frente a consolidado, su temor es que media docena de empresas sean dueñas de la red de agentes de la misma forma en que llegaron a ser dueñas de las redes sociales. Los autores de DeepMind preguntan cuál debería ser la física del mercado — sus ejes son los orígenes y la permeabilidad, su temor es un acoplamiento no planificado entre los mercados a velocidad de máquina y los humanos. Las convergencias son más instructivas que las diferencias: ambos bandos señalan la identidad, la confianza y los pagos como las instituciones faltantes; ambos sostienen que las decisiones formativas se están tomando ahora, por defecto donde no es por diseño; y ambos, notablemente, tratan los estándares de protocolo como económicamente significativos — Raskar a través de los registros y el trabajo de interoperabilidad de NANDA, la prepublicación citando a MCP y A2A como el tejido conectivo de la nueva capa. La diferencia en el optimismo es real (Raskar evalúa el resultado abierto sin rodeos; los autores de DeepMind escriben como diseñadores que asumen que es posible dirigir el rumbo) y vale la pena seguirla a medida que esta serie continúa; es, en el fondo, un desacuerdo sobre si las instituciones deben construirse antes o después de la primera crisis.
Aquí es donde este blog aporta su punto de vista, y la razón por la que esta serie se publica en páginas de infraestructura: mientras el debate macro continúa, los despliegues de agentes empresariales ofrecen un caso de prueba útil y delimitado para el marco de trabajo de entorno controlado (sandbox). Cuando la participación se configura deliberadamente y las operaciones de modelos o herramientas seleccionados pasan por puertas de enlace gobernadas, partes de la infraestructura pueden parecerse a un entorno controlado intencional a escala de empresa; no una economía completa, y con un límite más amplio que no es por ello impermeable. Lo que sí tienen esas infraestructuras son mecanismos de control operativos en lugar de propuestas: presupuestos, atribución, un registro de herramientas, límites de tasa, trazas. Esa afirmación merece más que un párrafo, por lo que tiene su propia entrada: N.º 2 de esta serie asigna cada institución que la investigación exige —las cuatro categorías de infraestructura de Raskar y las palancas de diseño de DeepMind— a un instrumento documentado de TrueFoundry, incluyendo los lugares donde el mapeo se vuelve visiblemente más tenue. Una vista previa sobrevive aquí porque es donde lo macro y lo micro se tocan físicamente: la dimensión de la permeabilidad se está convirtiendo en una superficie de configuración real a medida que la web pública adquiere identidad de agente firmada (Web Bot Auth) y micropagos de máquina (HTTP 402/x402), una infraestructura que analizamos en nuestra publicación sobre gobernanza de salida.
Una serie abierta necesita una columna vertebral, así que aquí está la nuestra: las preguntas que consideramos vigentes, con la entrada que las abre en el registro. (1) Fijación de precios del trabajo de los agentes: cuando los agentes compran a otros agentes, ¿qué conllevan los precios —costes, señales de calidad, reputación— y quién establece la reserva? (2) La cuestión de la política de permeabilidad: ¿qué transacciones deberían cruzar libremente la frontera entre agente y humano, y sobrevive la idea de una moneda a medida al contacto con la regulación? (3) La pila de micropagos: ¿se convierte la trayectoria 402/x402 en la capa de liquidación que reclama la cuarta categoría de Raskar, y con qué estructura de comisiones? (4) Medición del poder de mercado: ¿cuál es la métrica de concentración para una economía de agentes: cuota de entradas en el registro, volumen de liquidación o emisión de identidad? La advertencia de Raskar de nueve de cada diez necesita un observable. (5) Responsabilidad y seguros: cuando un agente comete un error a velocidad de máquina, ¿dónde recae la pérdida y en qué se basa siquiera una tabla actuarial para agentes? (6) Evidencia a nivel de empresa: ¿qué revelan los propios libros mayores de las pasarelas empresariales —datos de atribución, eventos presupuestarios, registros de seguimiento— sobre cómo se comportan realmente las economías de agentes cuando los muros son reales? (La n.º 2 abre esta cuestión). Cada entrada futura abordará una o más de estas; la numeración de esta serie crecerá a medida que el campo nos dé motivos.
Tres declaraciones mantienen esta entrada fiel a sus fuentes. Economías de agentes virtuales es una prepublicación de arXiv —autores serios, pero aún no es un registro revisado por pares— y presentamos su marco como una propuesta, no como un hallazgo. El informe Sloan presenta las opiniones, previsiones y estimaciones de probabilidad de Raskar como propias; las cifras de población, como miles de millones o billones de agentes, son una visión de futuro, no mediciones. Y el mapeo de análogos de entorno de pruebas a escala empresarial de la Sección 6, junto con la colocación de marcadores en la Figura 1, es una síntesis editorial de TrueFoundry: las capacidades de la plataforma citadas están documentadas, pero ninguna publicación evalúa ni respalda a TrueFoundry, y ninguna pasarela resuelve cuestiones de propiedad o diseño sistémico. Esas son precisamente las preguntas que merecen una serie permanente, razón por la cual esta ya está abierta.
TrueFoundry AI Gateway ofrece una latencia de entre 3 y 4 ms, gestiona más de 350 RPS en una vCPU, se escala horizontalmente con facilidad y está listo para la producción, mientras que LitellM presenta una latencia alta, tiene dificultades para superar un RPS moderado, carece de escalado integrado y es ideal para cargas de trabajo ligeras o de prototipos.





Las últimas noticias, artículos y recursos enviados a tu bandeja de entrada



















