


September 18, 2026
|
5 min read


احصل على وصول فوري إلى بيئة TrueFoundry مباشرة. انشر النماذج، ووجّه حركة مرور LLM، واستكشف المنصة بالكامل — بيئة الاختبار الخاصة بك جاهزة في ثوانٍ، ولا يلزم وجود بطاقة ائتمان.



Blazingly fast way to build, track and deploy your models!
يعيد AI الوكيلي تشكيل العمليات المؤسسية، محققاً الكفاءة والسرعة والموثوقية المحسنة مع التحكم. ويُعد استخدام AI الوكيلي في القطاع المصرفي أحد حالات الاستخدام التي تظهر إمكانيات مذهلة، ولكنه يبدو كأنه سلاح ذو حدين.
في كل يوم، يقوم مليارات الأشخاص بسحب البطاقات، أو تحويل الأموال، أو استلام الرواتب، أو إرسال الأموال عبر الحدود. ونحن نتوقع أن تعمل هذه المعاملات فوراً وبهدوء في الخلفية، ولكن الواقع معقد للغاية بالنسبة لبنك عالمي يعالج ملايين المعاملات المالية في الساعة. ويتم إطلاق العديد من هذه المعاملات عبر الدول وتحتاج إلى تسوية يومية عبر المناطق الجغرافية والعملات والأنظمة التنظيمية.
تقوم الأنظمة برفع تنبيهات حتى لو كان هناك جزء ضئيل من النشاط المشبوه، وإذا حدث خطأ ما، يتم تجميد الحسابات، ويتعين على الجهات التنظيمية التدخل وتنشأ المزيد من التعقيدات. هذا التعقيد التشغيلي يضع البنوك العالمية أمام نقطة قرار صعبة في عالم تبني AI الوكيلي لتحسين العمليات:
هل يمكن الائتمان لـ AI الوكيلي أيضاً لتشغيل أجزاء من العمليات المصرفية الأساسية — أم أن المخاطرة عالية جداً؟
السبب الرئيسي لهذا الصراع الداخلي هو أن معظم هذه المؤسسات تشغل بعضاً من أكثر أعباء العمل في العالم حساسية لمهلة الاستجابة وكثافة في التنظيمات. اختيار "لا" يبدو آمناً.
ولكن اختيار "لا" يعني أيضاً قبول أنظمة أبطأ، وتكاليف أعلى، وإجهاد كادر العمل، ومخاطر تشغيلية بنطاق سيزداد نمواً فقط.
إذاً ما الذي يتطلبه الأمر فعلياً لكي يقول بنك عالمي نعم بثقة؟
في هذه المدونة، نستعرض حالة استخدام واقعية حيث يمكن لـ AI الوكيلي تحسين الموثوقية والكفاءة بشكل كبير دون كسر قيود مهلة الاستجابة، أو الخصوصية، أو التنظيمات. هذه هي المقالة الأولى في سلسلة حول كيفية تبني القطاعات المعقدة والمنظمة لـ AI الوكيلي بآمان — وكيف تجعل المنصات مثل Agent Gateway من TrueFoundry هذا ممكناً من الناحية العملية.
تُعد مكافحة غسل الأموال (AML) في البنوك العالمية واحدة من أكثر البيئات متطلباً لهذا الأمر. فهي تقف عند تقاطع الحجم، والتعقيد، والتنظيم للمساعدة في اكتشاف الحالات المتعلقة بالمعاملات الزائفة وفرزها وإصلاحها.
بالنظر إلى بنك يعمل في الولايات المتحدة والاتحاد الأوروبي والهند، ويقوم بـ معالجة ~1 مليار معاملة شهرياً. تخيل حجم الوقت الذي تقضيه فرق AML يدوياً على هذه الوظيفة حتى مع وجود الأنظمة التقليدية المعتمدة على القواعد والمدعومة بـ AI.
تواجه البنوك العالمية عبئاً تشغيلياً مذهلاً عند إدارة الامتثال لـ Anti-Money Laundering (AML) عبر مناطق جغرافية متعددة. تولد الأنظمة التقليدية المعتمدة على القواعد ملايين التنبيهات، والتي تتطلب الغالبية العظمى منها مراجعة يدوية مكثفة بسبب الإيجابيات الزائفة.
يوضح الجدول التالي الاختناقات اليدوية الحالية مقابل مكاسب الكفاءة المتوقعة باستخدام نظام AI الوكيلي:
يسمح تطبيق AI الوكيلي في الأنظمة المصرفية للمحققين بالابتعاد عن تجميع البيانات المتكرر. بدلاً من ذلك، يمكن للفرق التركيز على القرارات ذات التأثير العالي والرقابة المالية الاستباقية بينما يحافظ النظام على سجل تدقيق كامل للجهات التنظيمية.
اعتمدت العمليات المصرفية التقليدية لفترة طويلة على أتمتة العمليات بالروبوتات (RPA) والأنظمة الصارمة المعتمدة على القواعد لإدارة الامتثال. في حين أن هذه الأنظمة ممتازة في منطق "إذا-فإن"، إلا أنها تعاني مع الدقة والتعقيد في الجرائم المالية الحديثة. في Anti-Money Laundering (AML) تحديداً، تقوم الأنظمة المعتمدة على القواعد عادةً بوضع علامات على المعاملات، لكن جزءاً كبيراً منها عبارة عن إيجابيات زائفة تتطلب تدخلاً يدوياً.
هذا يخلق اختناقاً تشغيلياً هائلاً حيث يقضي المحققون ساعات في تجميع ملفات تعريف العملاء وسجلات المعاملات لمجرد استبعاد تنبيه "مشتبه به".
تمثل منصات AI الوكيلي تحولاً أساسياً من هذه النصوص الخطية إلى الاستدلال التكيفي. وعلى عكس الأتمتة التقليدية، يمكن لهذه الأنظمة المستقلة معالجة البيانات غير المهيكلة بلغة طبيعية، مما يتيح لها فهم السياق بدلاً من مجرد المثيرات.
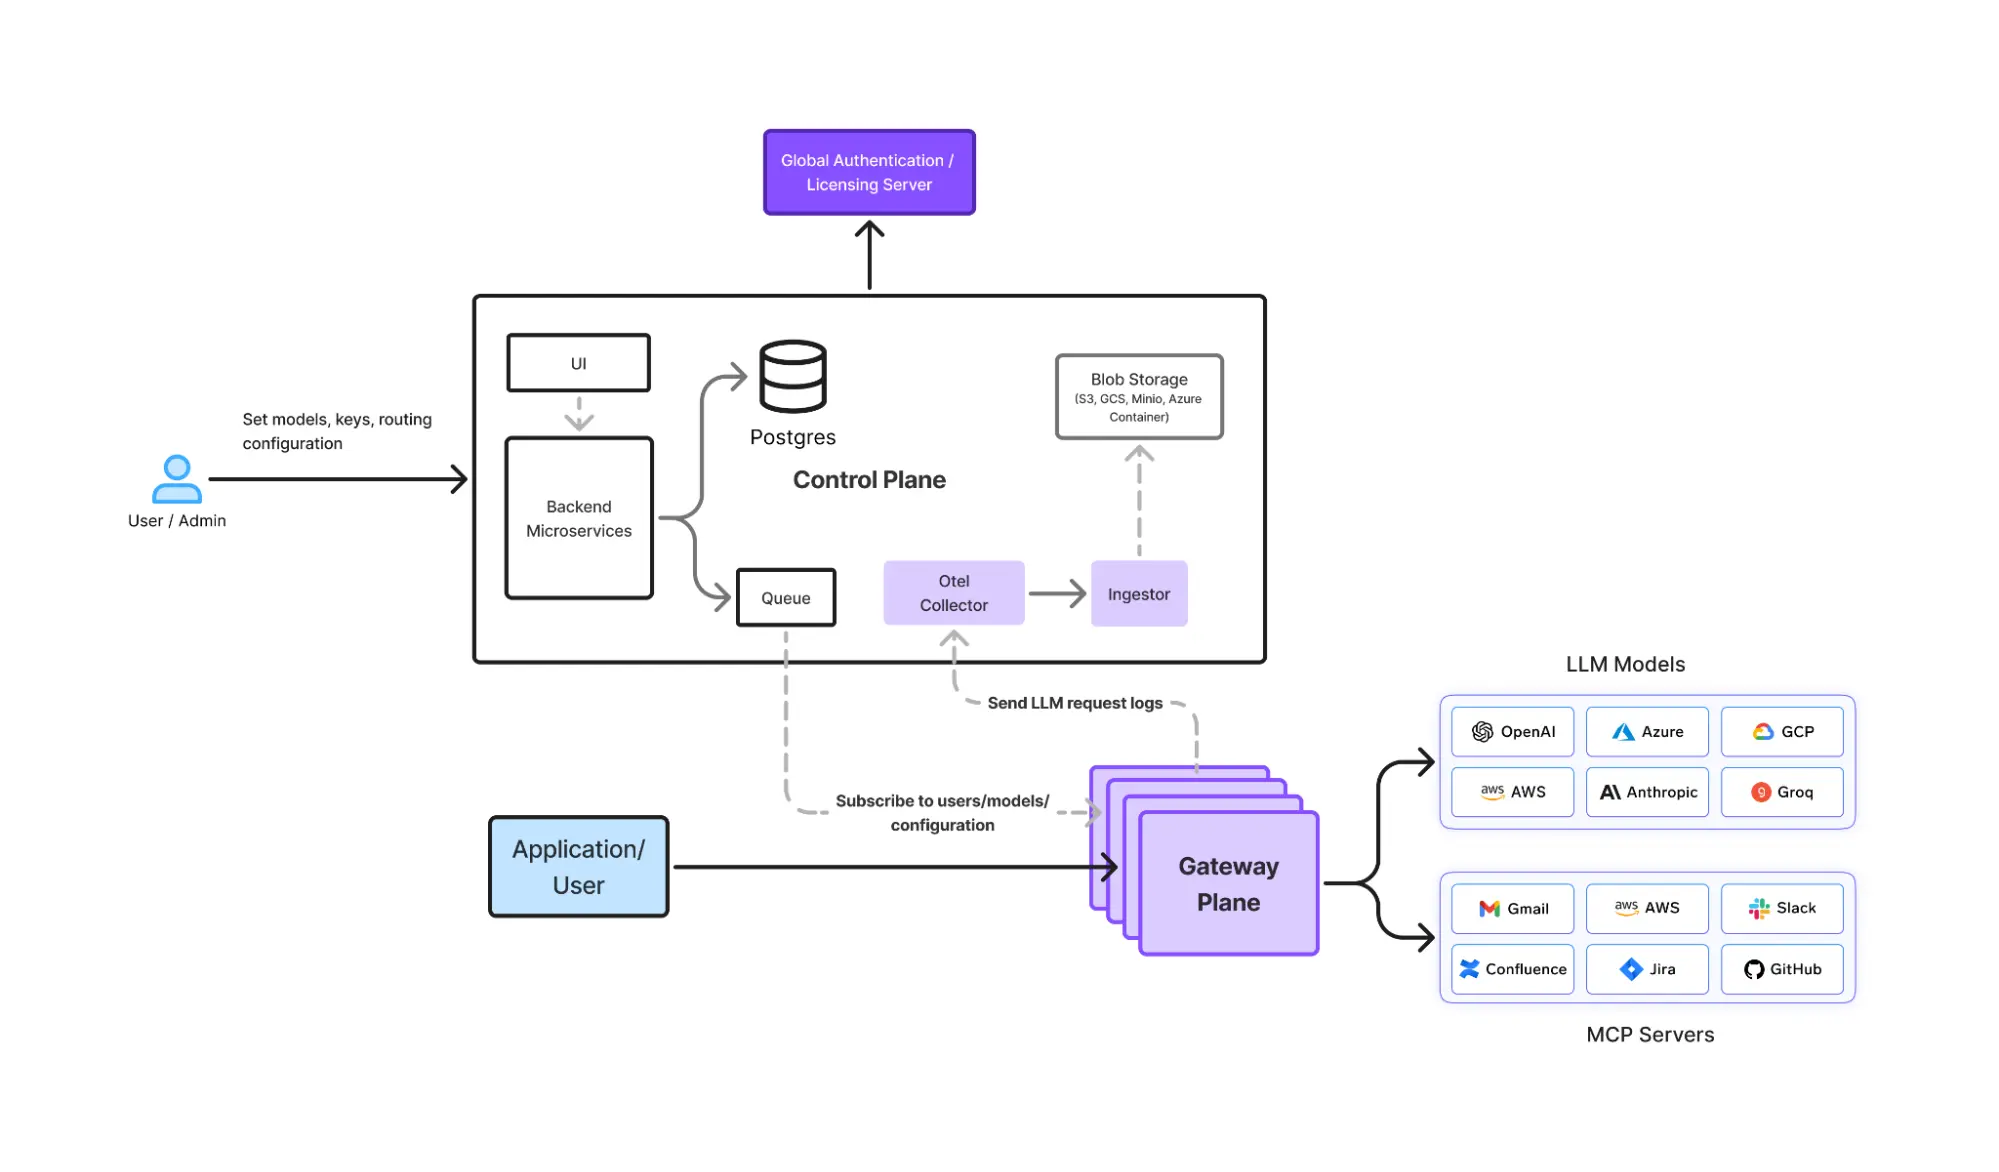
يتطلب تطبيق هذا الذكاء العمل بتنسيق بين أربعة مكونات رئيسية:
من خلال تجميع هذه المكونات، ينشئ البنك أساساً يمكنه التعامل مع البيانات غير المهيكلة بالنطاق الموسع مع الحفاظ على أمان "الفجوة الهوائية" المطلوب من قبل الجهات التنظيمية المالية العالمية.
يتطلب البناء عند هذا المستوى من الحجم ما هو أكثر من مجرد غلاف للنموذج. استكشف نظرتنا التعمقية حول LLM في المؤسسات.
نظراً لأن هذا الوكيل يقع في المسار الحرج للمعاملات، كان على النظام تلبية متطلبات صارمة للغاية. تعكس هذه القيود التحديات الأوسع لـ AI الوكيلي في المؤسسات عبر القطاعات المنظمة.
من المهم جداً أن يتم تنفيذ أي استنتاج لـ AI يُستخدم في قرارات Anti-money laundering داخل المنطقة الأصلية. هذا يبطل فوراً أي معمارية GenAI مركزية.
يعمل البنك في الولايات المتحدة والاتحاد الأوروبي والهند، حيث لا يمكن لبيانات المعاملات مغادرة الجغرافيا الأصلية بسبب قوانين توطين البيانات الصارمة ومواجهة متطلبات تنظيمية أخرى -
في حين أن إقامة البيانات هي العقبة الأولى، فإن الحفاظ على موقف امتثال عبر المناطق هو جهد مستمر. اقرأ المزيد في دليلنا لـ حوكمة AI.
لا يمكن للبنوك العالمية قبول التأخير النامج عن التحويلات عبر المناطق الجغرافية. كان حجم المعاملات ضخماً - مليارات المعاملات شهرياً، ومن أجل وضع علامة على الطلب ثم تحليله والتحقيق فيه، يحتاج النظام إلى القدرة على معالجة الأمور بنطاق ضخم على كميات هائلة من بيانات المعاملات، مع القدرة على التعامل مع ارتفاعات الحركة خلال ساعات العمل الإقليمية وأوقات الذروة.
تصميم الوكيل نفسه سيحتاج إلى قيود محلية خاصة، كما أن البيانات لا يمكنها التحرك عبر الحدود.
تعتمد AML على البيانات المحلية، وملفات تعريف العملاء، وقواعد AML الخاصة بالجهة التنظيمية. على سبيل المثال، تحتوي كل منطقة على صيغ مخرجات مختلفة معتمدة من قبل الجهات التنظيمية (FinCEN, AMLD, FIU-IND). لذا فإن نظام RAG العالمي لا يعمل أيضاً حيث ستكون هناك حاجة لفهارس RAG منفصلة لكل منطقة لأنه سيكون مكوناً أساسياً للوكيل.
يتطلب تطبيق الاسترجاع المحلي بنية تحتية قوية لإدارة قواعد بيانات المتجهات المتنوعة. راجع دليلنا الفني لنشر RAG في الإنتاج.
امتلاك القدرة على توصيل نماذج محلية مختلفة للمناطق المقابلة.
في الوقت نفسه، تمتلك بعض المناطق نماذج محلية معتمدة إقليمياً/نماذج خاصة، والتي لا يمكن الوصول إليها إلا لوكيل AML في تلك المنطقة.
مركزية البيانات الوصفية فقط لقرارات القيادة العالمية والتحليلات، بدون مطالبات أو إكمال أو بيانات عملاء، ومع ذلك توفير قابلية ملاحظة كاملة دون مخاطر تنظيمية
بالنسبة للبنوك التي تحتاج إلى ضبط دقيق لنماذج إقليمية محددة لتحسين دقة الامتثال، تُعد قدرات التدريب والضبط الدقيق ضرورية للحفاظ على جودة روايات التحقيق.
يكون الحل من منظور بناء الوكيل عبارة عن تصميم وكيل عالمي موحد يتم نشره بشكل منفصل في كل منطقة مع نقاط نهاية LLM داخل المنطقة، ولكن مع التحكم في تدفق البيانات الوصفية ومقاييس الأداء إلى مستوى تحكم مركزي.
عندما ننظر إلى جميع القيود المذكورة أعلاه، فإنه يتطلب نظاماً يكون فيه وكيل AI قريباً من البيانات، وتكون النماذج والوكيل في نفس الجغرافيا. لذا فإن الحل الأول المتوقع هو:
نشر وكيل AML بشكل مستقل في كل جغرافيا واستخدام البيانات المحلية ونماذج LLM المحلية.
ومع ذلك، يقدم هذا الكثير من المشاكل الجديدة - تكرار الجهد الهندسي، وجودة تحقيق غير متناسقة إذا تم بناء كل وكيل بشكل منفصل، وغياب الرؤية العالمية للأداء لفرق AML وقيادة البنك. لم يرد البنك 3 أنظمة AML مختلفة. بل أرادوا نظام ذكاء عالمي واحد، ينفذ محلياً. وهذا يضيف القيد الخامس.
يتبع تصميم الوكيل وكيل تنسيق أساسي يتحكم في تدفق التحقيق، وينسق الوكلاء الفرعيين، ويقدم المخرجات النهائية. منطق وكيل التنسيق الأساسي هو نفسه عبر المناطق ولكنه يستخدم وكلاء فرعيين متخصصين كالتالي:
الوكيل النهائي لكل جغرافيا يسترجع فقط بيانات المعاملات المحلية، وملفات تعريف العملاء، وقواعد AML الخاصة بالجهة التنظيمية عبر RAG محدود بالمنطقة، والمرتبط بمصادر البيانات في تلك المنطقة.. ويتعاون مع الوكلاء الفرعيين لتلخيص التنبيهات لسبب وضع علامة على المعاملة (مثل الهيكلة، ارتفاعات السرعة، مخاطر الممرات)، وتحديد أنماط المخاطر، وصياغة روايات التحقيق المتوافقة مع صيغ الجهات التنظيمية المحلية.
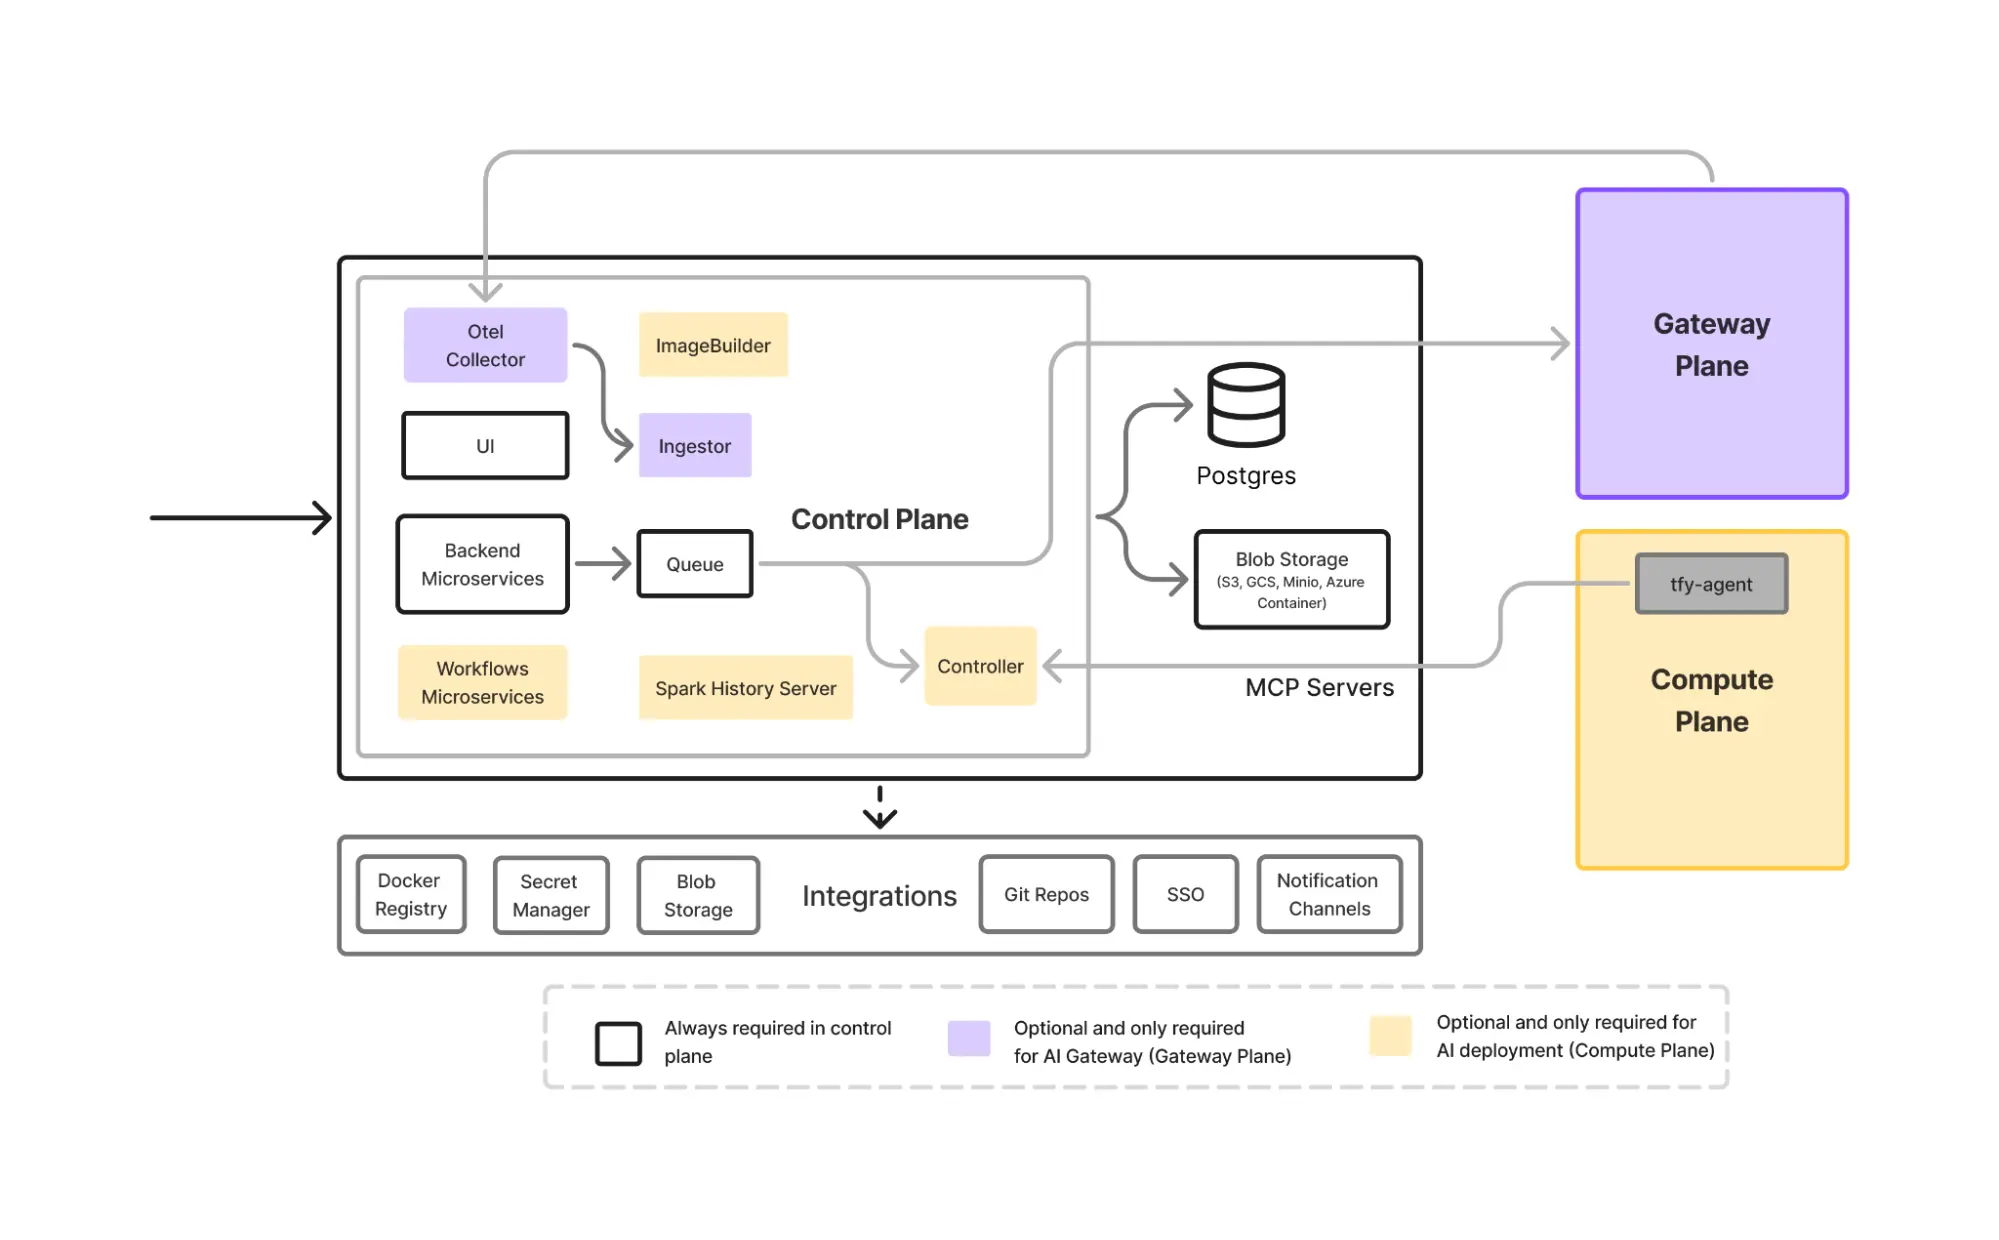
الفصل بين التنسيق العالمي والحوسبة الإقليمية المحليةالفصل بين التنسيق العالمي والحوسبة الإقليمية المحلية
ستحتاج بنية نشر الوكيل إلى مستوى تحكم مركزي لضمان الاتساق العالمي مع احترام العزل الإقليمي.
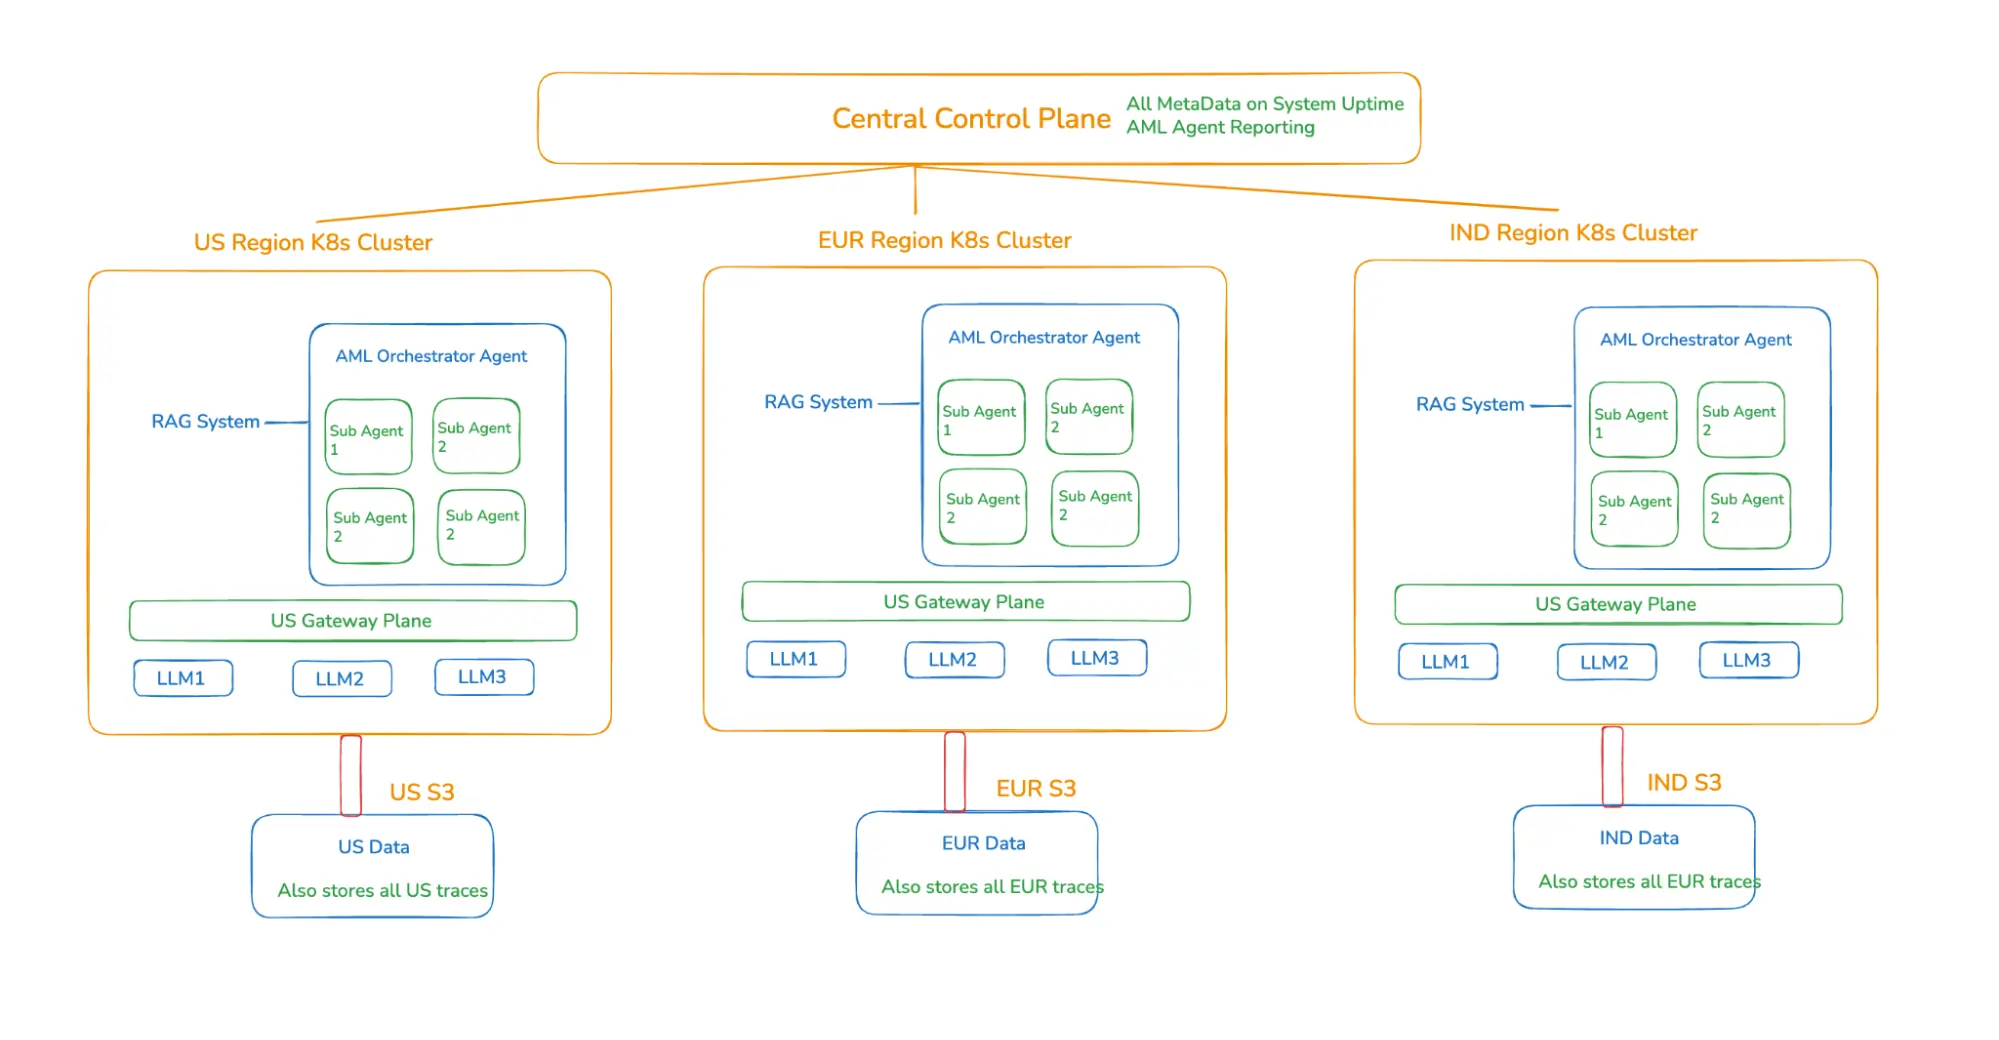
تضمن هذه البنية عدم نقل البيانات عبر الحدود مطلقاً، واتساق استدلال AML عالمياً، والامتثال الخاص بالمنطقة بالتصميم، ومهلة استجابة منخفضة بالإضافة إلى قابلية الملاحظة والتقارير المركزية للقيادة.
التحول إلى الأنظمة المستقلة في المصارف ليس خطوة نحو الاستبدال، بل هو تحول استراتيجي نحو تمكين العنصر البشري. بينما يتعامل وكلاء AI مع الحجم الضخم لفرز التنبيهات الأولي، يظل المحققون البشر هم السلطة النهائية من خلال حلقات التغذية الراجعة المهيكلة. هذا يتيح لفرق الامتثال الابتعاد عن تجميع البيانات اليدوي المتكرر والتركيز على إدارة العلاقات المعقدة والرقابة المالية الاستباقية.
يتطلب الحفاظ على الثقة داخل مؤسسة مالية عالمية ثلاثة حواجز أخلاقية محددة:
يتطلب ضمان بقاء هؤلاء الوكلاء متوافقين مع مرور الوقت تتبعاً صارماً. استكشف إطار عملنا لـ قابلية ملاحظة LLM لمعرفة كيفية مراقبة أداء الوكيل في الإنتاج.
تحاول العديد من مؤسسات الخدمات المالية في البداية بناء بنية مماثلة داخل الشركة. وكيل AML المذكور أعلاه مهم جداً لمهام العمل وليس من الحكمة استخدام نظام ذو كود ثابت مع تعديلات خاصة بالمنطقة، ومنطق LLM مدمج في الكود، وخطوط نشر تتطلب صيانة مستمرة. في الممارسة العملية، يقدم هذا النهج تكاليف خفية كبرى ومخاطر طويلة الأجل.
على سبيل المثال، يمكن للوكيل أعلاه أن يقلل وقت التحقيق في التنبيه والتقارير من 60 دقيقة إلى 10 دقائق، أي خفض بنسبة 75-80% في المجهود اليدوي مع البقاء متوافقاً تماماً مع قوانين نقل البيانات عبر الحدود. على مستوى فرق AML، قد يعني ذلك توفير 100 مليون أو استخدام نفس المجهود في أعمال أكثر إبداعاً.
توفر TrueFoundry العناصر الأساسية اللازمة لجعل هذه البنية عملية:
يتيح هذا للفرق التركيز على منطق الوكيل ونتائج الأعمال، بدلاً من الرابط البرمجي للهيكلية التحتية الهشة. والأهم من ذلك:
بحلول عام 2026، ستنتقل البنيات مثل هذه من كونها تجريبية إلى أساسية. التحدي الحقيقي للبنوك العالمية ليس ما إذا كان AI الوكيلي قوياً بما فيه الكفاية - بل ما إذا كان بإمكانهم نشره بآمان، ومحلياً، وبنطاق موسع. وهذا ما سيمكنهم من القول بثقة نعم للسؤال المتمثل في إمكانية الائتمان لـ AI الوكيلي لتشغيل أجزاء من العمليات المصرفية الأساسية.
فرق المؤسسات التي تتبنى هذا لن تخفض التكاليف فحسب، بل ستتاح لها الفرصة لإعادة تعريف كيفية بناء الأنظمة المصرفية الذكية والمتوافقة. اعتقادنا هو أن عام 2026 هو العام الذي سيحدث فيه ذلك!
لا تدع التعقيد التنظيمي يعطل خارطة طريق AI لديك. احجز عرضاً توضيحياً مع TrueFoundry اليوم لترى كيف يحول مستوى التحكم الموزع لدينا إقامة البيانات الإقليمية إلى أكبر ميزة تنافسية لديك.
مثال على AI الوكيلي في المصارف هو نظام مستقل لـ Anti-Money Laundering (AML) يدير وكلاء فرعيين متخصصين لفرز التنبيهات. يقوم هؤلاء الوكلاء بتلخيص النشاط المشبوه، وتحديد أنماط المخاطر، وصياغة روايات جاهزة للتقديم للجهات التنظيمية، مما يسمح للمحققين البشر بالانتقال من تجميع البيانات اليدوي إلى الرقابة المالية ذات التأثير العالي.
من المرجح أن يؤثر AI الوكيلي في المصارف على الامتثال لمكافحة غسل الأموال، وموافقات القروض، وإدارة الثروات. من خلال أتمتة الفرز الأولي للتنبيهات ومعالجة البيانات غير المهيكلة، تقلل هذه الأنظمة التكاليف التشغيلية، وتقلل من التجميد الزائف للحسابات، وتتيح تفاعلاً فائق التخصيص مع العملاء مع الحفاظ على الميزة التنافسية.
يجب على المؤسسات المالية إعطاء الأولوية لإدارة التغيير وتطوير المهارات للإعداد لتبني AI. يجب أن تركز الفرق على إدارة الوكلاء المستقلين من خلال حلقات التغذية الراجعة، مع ضمان بقاء الرقابة البشرية مركزية للمهام المعقدة. يساعد إنشاء حوكمة واضحة موظفي الخطوط الأمامية على الانتقال من المهام المتكررة إلى إدارة علاقات العملاء وتقديم المشورة المالية الاستباقية.
يعزز AI الوكيلي في الأنظمة المصرفية تجارب العملاء من خلال أتمتة أتمتة العمليات لموافقات القروض وإدارة الثروات. وعلى عكس الأتمتة التقليدية، تتعامل هذه الأنظمة المستقلة مع البيانات غير المهيكلة بلغة طبيعية لتلبية احتياجات العملاء في الوقت الفعلي. هذا التحول الرقمي يقلل التكاليف التشغيلية مع الحفاظ على الميزة التنافسية من خلال التفاعل فائق التخصيص مع العملاء.
يتطلب نشر AI الوكيلي في المصارف والخدمات المالية الأخرى إجراء تقييمات صارمة للمخاطر والمراقبة المستمرة لضمان حماية البيانات والامتثال التنظيمي. يجب على البنوك تخفيف الانحياز في نماذج اللغة الكبيرة وضمان الشفافية في العمليات المالية. الحفاظ على التدخل البشري في القرارات ذات التأثير العالي مثل مخاطر الائتمان يمنع الأخطاء ويحافظ على الثقة في الأنظمة المالية.
يوفر TrueFoundry لـ AI الوكيلي في المصارف مستوى تحكم موحد للأنظمة الوكيلية الموزعة جغرافياً، مما يحل تأثير AI الوكيلي على الأنظمة القديمة. فهو يتيح النشرات الواعية بالمنطقة ومنع الاحتيال المدمج عبر بوابة AI الخاصة به. تتيح هذه للبنوك تنفيذ مسارات العمل المعقدة بنطاق موسع مع قابلية ملاحظة كاملة وبدون مخاطر تنظيمية.
TrueFoundry AI Gateway delivers ~3–4 ms latency, handles 350+ RPS on 1 vCPU, scales horizontally with ease, and is production-ready, while LiteLLM suffers from high latency, struggles beyond moderate RPS, lacks built-in scaling, and is best for light or prototype workloads.





أحدث الأخبار والمقالات والموارد تصلك مباشرة إلى بريدك الوارد





















